
Bu yazıda
2026’da tapu harcı, taşınmaz satışında alıcı ve satıcı için ayrı ayrı binde 20’dir: beyan edilen satış bedeli 2.000.000 TL olan bir evde alıcı 40.000 TL, satıcı 40.000 TL harç öder. Harç, emlak vergisi değerinden az olmamak üzere tapuda beyan edilen bedel üzerinden alınır (492 sayılı Harçlar Kanunu m. 63 ve (4) sayılı tarife I-20/a). Buna Tapu ve Kadastro Genel Müdürlüğünün (TKGM) 2.227 TL × yöresel katsayı olarak hesaplanan döner sermaye ücreti eklenir. Bağışta (bedelsiz devirde) ise emlak vergisi değerinin binde 68,31’i oranında tek harç alınır ve bağış alan ayrıca veraset ve intikal vergisi öder.
Ödeme bildirimindeki toplamı nasıl kontrol edersiniz?
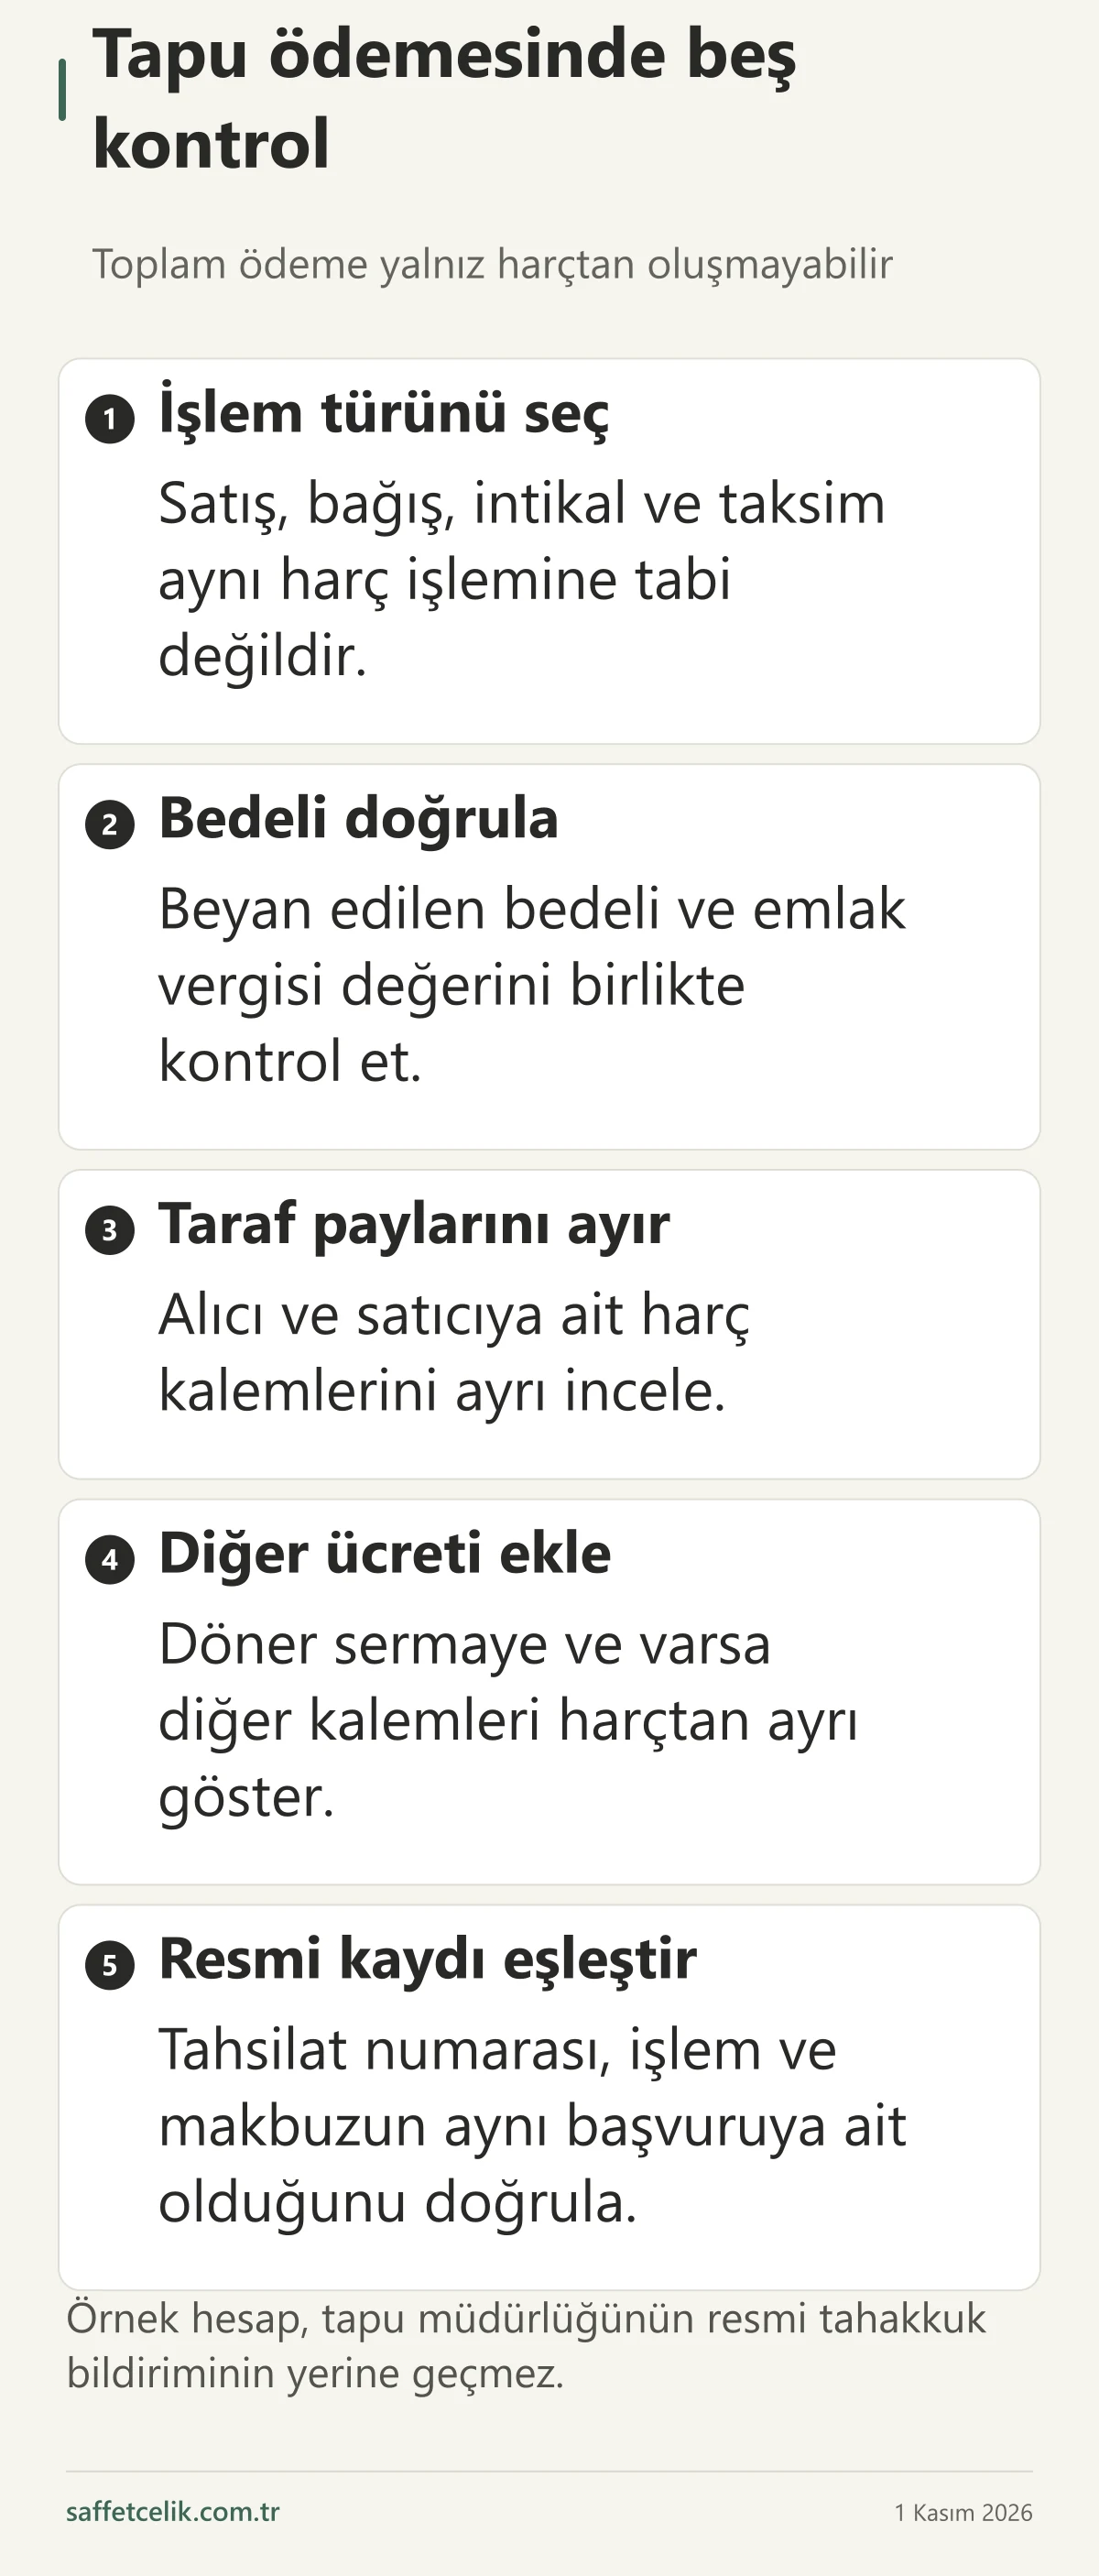
Tapu ödemesinde işlem türü, beyan edilen bedel ve emlak vergisi değeri, alıcı ve satıcı payı, döner sermaye gibi diğer ücretler ve ödeme kaydı ayrı ayrı kontrol edilmelidir; örnek hesap resmi tahakkuk bildiriminin yerine geçmez.
| Alan | Kontrol edilecek bilgi | Karıştırılmaması gereken |
|---|---|---|
| İşlem | Satış, bağış, intikal veya taksim | Her devir satış oranıyla hesaplanmaz. |
| Bedel | Beyan edilen bedel ve emlak vergisi değeri | Yalnız düşük olan bedeli seçmek doğru değildir. |
| Taraf payı | Alıcı ve satıcı için ayrı tahakkuk | Toplam harcı tek tarafın yasal payı sanmak. |
| Diğer ücret | Döner sermaye ve varsa diğer işlem kalemleri | Bütün ödemenin tapu harcı olduğunu varsaymak. |
| Ödeme kaydı | Resmi bildirim, tahsilat numarası ve makbuz | Başka işlem veya kişiye ait ödemeyle karıştırmak. |
Harç tarifesindeki işlem türü ile tapu müdürlüğünün bildirdiği tahakkuku eşleştirin. Aşağıdaki örnekler hesap mantığını gösterir; işlemde resmi bildirilen kalemler ayrıca kontrol edilmelidir.
2026 tapu harcı oranları
Satışta harç binde 20 + binde 20 oranındadır ve alıcı ile satıcı her biri kendi payını öder; bağışta emlak vergisi değeri üzerinden binde 68,31 oranında tek harç alınır.
Harç oranı ve harcı ödeyen kişi işlemin türüne göre değişir:
| İşlem | Harç | Hesaba esas değer | Ödeyen |
|---|---|---|---|
| Satış, trampa, ölünceye kadar bakma sözleşmesi | Binde 20 + binde 20 | Emlak vergisi değerinden az olmamak üzere beyan edilen bedel | Alıcı ve satıcı, her biri kendi payını |
| İcra yoluyla satış, ortaklığın giderilmesi için satış | Binde 20 + binde 20 | Satış bedeli | Alıcı ve satıcı |
| Bağış (hibe) | Binde 68,31 | Emlak vergisi değeri | Taraflar aksini kararlaştırmadıkça bağış alan |
| Konut finansmanı kapsamında kurulan ipotek | Harçtan müstesna | – | – |
Binde 20 oranı 2026’da konut, işyeri ve arsa satışında aynıdır; Cumhurbaşkanı bu bentteki oranı taşınmazın türüne, yerine ve vergi değerine göre farklılaştırmaya yetkilidir ((4) sayılı tarife I-20/a). Miras yoluyla intikal ve mirasçılar arasındaki taksim satış sayılmaz; tarifenin ayrı satırlarına tabidir. Konut kredisiyle alımda bankanın kurduğu ipotek, konut finansmanı kapsamındaysa harçtan müstesnadır (m. 59/o).
1, 2 ve 3 milyon TL’lik evin tapu masrafı
Satış bedeli 1.000.000 TL ise alıcının ve satıcının harcı 20.000 TL'dir, toplam harç 40.000 TL olur; 2.000.000 TL'de toplam 80.000 TL, 3.000.000 TL'de 120.000 TL'dir. Buna 2.227 TL × yöresel katsayı kadar döner sermaye ücreti eklenir.
Tutarlar şu varsayımlarla hesaplandı: beyan edilen satış bedeli emlak vergisi değerinden yüksek, tek taşınmaz ve tek satış işlemi. Döner sermaye ücreti işlemin yapıldığı tapu müdürlüğünün yöresel katsayısına göre değişir; TKGM listesinde tapu işlemleri için katsayılar 1 ile 3 arasındadır.
| Satış bedeli | Alıcının harcı | Satıcının harcı | Toplam harç | Döner sermaye (katsayı 1–3) |
|---|---|---|---|---|
| 1.000.000 TL | 20.000 TL | 20.000 TL | 40.000 TL | 2.227–6.681 TL |
| 2.000.000 TL | 40.000 TL | 40.000 TL | 80.000 TL | 2.227–6.681 TL |
| 3.000.000 TL | 60.000 TL | 60.000 TL | 120.000 TL | 2.227–6.681 TL |
Alıcı harcı = harca esas değer × 0,02
Satıcı harcı = harca esas değer × 0,02
Döner sermaye = 2.227 TL × yöresel katsayı (KDV dahil)
Döner sermayeyi alıcının ödediği varsayılırsa 3.000.000 TL’lik evde alıcının toplam ödemesi katsayısı 1 olan bir müdürlükte 62.227 TL, katsayısı 3 olan bir müdürlükte 66.681 TL olur. Emlak vergisi değeri satış bedelinden yüksekse harç o değer üzerinden hesaplanır. Kendi satış bedelinizi ve emlak vergisi değerinizi girerek tapu harcı hesaplama aracıyla alıcı ve satıcı payını ayrı ayrı görebilirsiniz.
Kredili alımda ve birden fazla bağımsız bölümde
Satış ve ipotek aynı başvuruda yapılırsa TKGM tarifesine göre iki işlem ücreti alınır; döner sermaye yöresel katsayıya göre 4.454–13.362 TL olur. Kat irtifaklı veya kat mülkiyetli bağımsız bölümler tek talepte devredilirse her bağımsız bölüm için ayrı işlem ücreti alınır. Aynı anda yapılan farklı işlemler harç bakımından da ayrı ayrı değerlendirilir (m. 64).
Tapu harcını kim öder?
Satışta Kanun iki tarafı ayrı ayrı mükellef sayar: alıcı da satıcı da harca esas değerin binde 20’sini kendi adına öder ((4) sayılı tarife I-20/a). Alıcı ile satıcı bu masrafı aralarında başka türlü paylaşmayı kararlaştırsa bile, vergi kanunlarının izin verdiği haller dışında mükellefiyete ilişkin özel anlaşmalar vergi dairesini bağlamaz (213 sayılı Vergi Usul Kanunu m. 8).
Bağış gibi tarifede ödeyenin ayrıca gösterilmediği işlemlerde, taraflar aksini kararlaştırmamışsa harcı mülkiyeti edinen öder (Harçlar Kanunu m. 58). Döner sermaye ücreti ise TKGM tarifesine göre işlemi talep eden kişiden, onun muafiyeti varsa işlemin diğer tarafından alınır.
Tapu harcı nasıl ödenir? Adım adım
Tapu harcı için satış başvurusu yapılır ve tapu müdürlüğü e-Tahsilat seri numarası iletir; harç Dijital Vergi Dairesi'ndeki Tapu Harcı Ödeme ekranından, döner sermaye ücreti e-Devlet'ten ödenir ve harçların tamamı peşin ödenmeden işlem yapılmaz (Harçlar Kanunu m. 127).
- Satış başvurusunu tapu müdürlüğüne veya TKGM’nin Web Tapu uygulaması üzerinden yapın.
- Başvurudan sonra harç ve döner sermaye tahakkuk eder; tapu müdürlüğü size 12 veya 13 haneli bir e-Tahsilat seri numarası iletir.
- Gelir İdaresi Başkanlığının Dijital Vergi Dairesi’nde Hızlı Ödeme menüsündeki Tapu Harcı Ödeme ekranına T.C. kimlik (yabancılar için yabancı kimlik, şirketler için vergi kimlik) numarası ile e-Tahsilat seri numarasını girin, tutarı kontrol edip ödeyin. GİB bu ödemenin 00.10–23.50 saatleri arasında anlaşmalı bankalar aracılığıyla yapılabileceğini belirtir. Harç, işlemin yapıldığı yerin vergi dairesine de ödenebilir (m. 67).
- Döner sermaye ücretini e-Devlet’teki “Tapu ve Kadastro Harç ve Döner Sermaye Sorgulama / Döner Sermaye Ödeme” hizmetinden ödeyin.
- Bağımsız bölüm zorunlu deprem sigortasına tabiyse geçerli poliçeyi hazırlayın; poliçe belgelenmeden tescil yapılmaz (6305 sayılı Afet Sigortaları Kanunu m. 11).
- Randevu saatinde kimliğinizle tapu müdürlüğünde bulunun. Harçların tamamı peşin ödenmeden harca konu işlem yapılmaz (Harçlar Kanunu m. 127).
Tapu harcı kredi kartıyla ödenir mi?
Evet. Gelir İdaresi, internet sitesi üzerinden anlaşmalı bankaların kredi kartlarıyla tapu harcı ödenebildiğini açıklar; ödeme Dijital Vergi Dairesi’ndeki Tapu Harcı Ödeme ekranından e-Tahsilat seri numarasıyla yapılır. Kartla ödemede taksit imkanı varsa bu, kartı veren bankanın uygulamasıdır; tapu işlemi için harcın tamamının ödenmiş olması gerekir.
Bedelsiz devir (bağış) masrafı: aile içinde ve kardeşler arasında
Bağışta harç iki tarafa ayrı ayrı alınmaz; emlak vergisi değeri üzerinden binde 68,31 oranında tek harç alınır. Bağış alan ayrıca veraset ve intikal vergisinin mükellefidir; ivazsız intikallerin 2026'da 66.935 TL'si vergiden istisnadır.
Bağışta harç iki tarafa ayrı ayrı alınmaz; taşınmazın emlak vergisi değeri üzerinden binde 68,31 oranında tek harç alınır ((4) sayılı tarife I-4). Gelir İdaresi de bir özelgesinde bağışla devirde bu oranın uygulanacağını belirtmiştir. Bağış alan ayrıca veraset ve intikal vergisinin mükellefidir (Veraset ve İntikal Vergisi Kanunu m. 5). İvazsız intikallerin 2026’da 66.935 TL’si vergiden istisnadır (m. 4/d); kalan değere aşağıdaki oranlar uygulanır. Anne, baba, eş ve çocuklardan yapılan bağışta oranların yarısı uygulanır (m. 16).
| Matrah dilimi (2026) | İvazsız intikal oranı | Anne, baba, eş veya çocuktan |
|---|---|---|
| İlk 3.000.000 TL | %10 | %5 |
| Sonraki 7.000.000 TL | %15 | %7,5 |
| Sonraki 15.000.000 TL | %20 | %10 |
| Sonraki 30.000.000 TL | %25 | %12,5 |
| 55.000.000 TL’yi aşan bölüm | %30 | %15 |
Emlak vergisi değeri 1.000.000 TL olan bir dairenin farklı yollarla devrinde 2026 maliyeti:
| İşlem | Tapu harcı | Veraset ve intikal vergisi |
|---|---|---|
| Kardeşe satış (beyan edilen bedel 1.000.000 TL) | 20.000 TL alıcı + 20.000 TL satıcı | Yok |
| Anne veya babadan çocuğa bağış | 68.310 TL | 46.653,25 TL |
| Kardeşe bağış | 68.310 TL | 93.306,50 TL |
Hesap: (1.000.000 − 66.935) × %10 = 93.306,50 TL; anne veya babadan çocuğa bağışta oran %5’e indiği için 46.653,25 TL. Emlak vergisi değeri 2.000.000 TL olan bir daire babadan çocuğa bağışlanırsa harç 136.620 TL, veraset ve intikal vergisi 96.653,25 TL olur. Her üç işlemde döner sermaye bir işlem ücretidir.
Bağış alan, taşınmazı hukuken edindiği tarihi izleyen bir ay içinde beyanname verir (m. 9). Vergi üç yılda, her yıl mayıs ve kasım aylarında iki eşit taksitle ödenir; taşınmaz bu vergi tamamen ödenmeden veya teminat gösterilmeden başkasına devredilemez (m. 19). Mirasla edinilen taşınmazlarda payları miras payı hesaplama aracıyla, paylaşma sürecini miras paylaşımı rehberiyle inceleyebilirsiniz.
Belediye tapu harcından muaf mı?
Kanun; genel ve özel bütçeli idarelerin, il özel idarelerinin, yatırım izleme ve koordinasyon başkanlıklarının, belediyelerin ve köylerin edinecekleri taşınmazların tescilini harçtan müstesna tutar (m. 59/a). Bu şekilde edinilmiş taşınmazların başkalarına devri de istisnalar arasında sayılmıştır (m. 59/j). Belediyeden taşınmaz alıyorsanız istisnanın sizin payınızı da kapsayıp kapsamadığını ödeme öncesinde tapu müdürlüğünün tahakkukunda kontrol edin.
Tapuda bedeli düşük veya yüksek göstermek
Beyan edilen bedel emlak vergisi değerinden düşükse harç emlak vergisi değeri üzerinden alınır; daha düşük bedel beyan edildiği sonradan tespit edilirse fark harcı sonradan tarh edilir ve vergi ziyaı cezası bir kat uygulanır (m. 63). Düşük bedel beyanı yasal bir tasarruf yöntemi değildir.
Beyan edilen bedel emlak vergisi değerinden düşükse harç emlak vergisi değeri üzerinden alınır. İşlemden sonra harcın daha düşük bir bedel üzerinden ödendiği veya beyan edilen bedelin gerçeği yansıtmadığı tespit edilirse aradaki farka isabet eden harç sonradan tarh edilir ve vergi ziyaı cezası bir kat uygulanır (m. 63). Bu ceza 4 Aralık 2025 tarihli 7566 sayılı Kanunla yüzde 25’ten bir kata çıkarıldı. Düşük bedel beyanı yasal bir tasarruf yöntemi değildir. Bedeli gerçekte ödenenden yüksek göstermek ise harcı beyan edilen bedel üzerinden artırır; tapuya gerçek bedelin yazılması iki taraf için de en güvenli yoldur.
Tapu harcı dışındaki masraflar
Tapu harcı dışında döner sermaye ücreti (2.227 TL × yöresel katsayı), zorunlu deprem sigortası ve satıcı beş yıl içinde satarsa değer artış kazancı vergisi gündeme gelebilir; bir takvim yılındaki değer artış kazancının 150.000 TL'si 2026'da vergiden istisnadır.
- Döner sermaye ücreti: Her işlem için 2.227 TL × yöresel katsayı; KDV dahildir. Bütün tapu işlemleri için geçerli tek bir sabit tutar yoktur.
- Zorunlu deprem sigortası: Bağımsız bölüm sigortaya tabiyse geçerli poliçe olmadan tescil yapılmaz.
- Değer artış kazancı: Satıcı, taşınmazı edindiği tarihten itibaren beş yıl içinde satarsa kazanç gelir vergisine tabi olabilir; bağış veya mirasla, yani ivazsız edinilen taşınmazlar bu kapsamda değildir. Bir takvim yılında elde edilen değer artış kazancının 150.000 TL’si 2026’da vergiden istisnadır ve ödenen vergi ve harçlar kazançtan indirilir (Gelir Vergisi Kanunu mükerrer m. 80 ve 81).
Bütçeyi çıkarırken önce satış bedelini ve emlak vergisi değerini karşılaştırın, alıcı ve satıcı harcını ayrı yazın, ardından döner sermayeyi ve varsa kredi masraflarını ekleyin. Satın alma sürecinin bütün adımları için ev alma süreci rehberine, icra ihalesinden alımda icradan ev alma rehberine bakabilirsiniz.
Satış bedelini ve emlak vergisi değerini girin; alıcı ve satıcı harcını, döner sermaye ücretini ayrı ayrı görün.
Tapu harcı hesaplama aracını açınSık sorulan sorular
3 milyon TL’lik evin tapu masrafı ne kadar?
Beyan edilen satış bedeli harca esas değerse alıcı ve satıcı 60.000’er TL, birlikte 120.000 TL harç öder. Buna yöresel katsayıya göre 2.227–6.681 TL döner sermaye eklenir. Emlak vergisi değeri 3.000.000 TL’den yüksekse harç o değer üzerinden hesaplanır.
Aile içinde bedelsiz devir 2026’da ne kadar tutar?
Bağışta emlak vergisi değerinin binde 68,31’i harç olarak alınır. Anne, baba, eş veya çocuktan yapılan bağışta veraset ve intikal vergisi oranları yarıya iner: emlak vergisi değeri 1.000.000 TL olan dairede harç 68.310 TL, vergi 46.653,25 TL’dir. Döner sermaye ayrıca ödenir.
Bağışta tapu harcını kim öder?
Tarife bağışta ödeyeni ayrıca göstermediği için taraflar aksini kararlaştırmamışsa harcı taşınmazı edinen, yani bağış alan öder (Harçlar Kanunu m. 58). Veraset ve intikal vergisinin mükellefi de bağış alandır (Veraset ve İntikal Vergisi Kanunu m. 5).
Tapu harcı kredi kartıyla ödenir mi?
Evet. Gelir İdaresi, anlaşmalı bankaların kredi kartlarıyla tapu harcının internet üzerinden ödenebildiğini belirtir. Ödeme, Dijital Vergi Dairesi’ndeki Tapu Harcı Ödeme ekranından e-Tahsilat seri numarasıyla, 00.10–23.50 saatleri arasında yapılır.
Belediye tapu harcından muaf mı?
Belediyelerin edinecekleri taşınmazların tescili ile bu şekilde edinilmiş taşınmazların devri harçtan müstesnadır (Harçlar Kanunu m. 59/a ve 59/j). Belediyeden alım yapıyorsanız kendi payınızın durumunu ödeme öncesinde tahakkukta kontrol edin.
Kardeşler arasında tapu devrinde ne ödenir?
Devir satış olarak yapılırsa iki taraf ayrı ayrı binde 20 harç öder ve veraset ve intikal vergisi doğmaz. Bağış olarak yapılırsa binde 68,31 harç alınır ve kardeşe bağışta vergi oranları yarıya inmez: emlak vergisi değeri 1.000.000 TL olan dairede harç 68.310 TL, vergi 93.306,50 TL’dir.
Tapu harcı ne zaman ödenir?
İşlemden önce. Harçların tamamı peşin ödenmeden harca konu işlem yapılmaz (Harçlar Kanunu m. 127); bu nedenle e-Tahsilat numarasıyla ödemeyi randevudan önce tamamlayın.
Kaynaklar
- 492 sayılı Harçlar Kanunu (m. 58, 59, 63, 64, 67, 127; (4) sayılı tarife I-4 ve I-20/a)
- Gelir İdaresi Başkanlığı özelgesi: bağışta binde 68,31, satışta ayrı ayrı binde 20 tapu harcı
- TKGM 2026 yılı döner sermaye tarife cetveli
- TKGM döner sermaye işlemlerinde uygulanacak yöresel katsayılar
- GİB Dijital Vergi Dairesi: Tapu Harcı Ödeme
- GİB: kredi kartıyla ödenebilen vergi ve harçlar
- e-Devlet: Tapu ve Kadastro Harç ve Döner Sermaye Sorgulama / Döner Sermaye Ödeme
- 7338 sayılı Veraset ve İntikal Vergisi Kanunu (m. 4, 5, 9, 16, 19)
- 193 sayılı Gelir Vergisi Kanunu (mükerrer m. 80 ve 81)
- 213 sayılı Vergi Usul Kanunu (m. 8)
- 6305 sayılı Afet Sigortaları Kanunu (m. 11)
Kapak görseli yapay zeka ile üretilmiş temsili bir görseldir.
Güncelleme geçmişi
Güncel
Yazıdaki harç oranı ve örnek hesaplar değiştirilmedi. İşlem türü, bedel, taraflar, döner sermaye ücreti ve tahsilatı birbiriyle eşleştiren bir tablo eklendi. Konuyu özetleyen bir infografik eklendi.
Yazı tapu harcının ne kadar olduğu, kimin ve nasıl ödediği sorularına göre genişletildi. Döner sermaye bedeli 2.227 TL çarpı yöresel katsayı formülüyle açıklandı ve 2.000.000 TL'lik satışta alıcının toplam ödemesi katsayı 1 için 62.227 TL olarak hesaplandı. Bağışta (bedelsiz devirde) emlak vergisi değerinin binde 68,31'i oranında tek harç alındığı eklendi.
Miras intikali için verilen %2,27'lik satır, satış harcı gibi okunabildiği için kaldırıldı. Tapu harcının alıcı ve satıcı için binde 20'şer olduğu 2.000.000 TL'lik örnekle (40.000 + 40.000 TL) gösterildi; döner sermayenin TKGM'nin 2026 tarifesi ve yöresel katsayıyla ayrıca hesaplandığı, sabit bir toplam olmadığı açıklandı.
Yazı yayımlandı.
Yorumlar (0)
Henüz yorum yok. Bu yazıya ilk yorumu siz yapın!