
Bu yazıda
Serbest meslek erbapları için dijitalleşmenin en önemli adımlarından biri olan elektronik serbest meslek makbuzu (e-SMM), tahsilat süreçlerini hızlandırsa da zaman zaman hatalı düzenlemeleri de beraberinde getirebiliyor. Yanlış alıcıya kesilen, mükerrer oluşturulan veya hatalı tutar içeren bir e-SMM, hem sizin hem de müşterinizin mali kayıtlarını doğrudan etkileyen ciddi bir sorundur. Bu noktada, Gelir İdaresi Başkanlığı (GİB) sistemleri üzerinden doğru adımlarla yapılacak bir e-SMM iptal ve düzeltme işlemi, olası vergi risklerini ve uyuşmazlıkları önlemek için kritik önem taşır. Bu rehber, Türkiye'deki vergi mevzuatı ve uygulamaları çerçevesinde, hatalı bir belgeyi basitçe silmek veya yok saymak yerine, usulüne uygun bir iptal ve düzeltme sürecinin izlenmesinin yasal bir zorunluluk olduğunu vurgulamaktadır.
Bu yazıda, hatalı bir e-SMM belgesini yasal çerçevede nasıl düzeltebileceğinizi, GİB'in sunduğu iptal ve itiraz mekanizmalarının nasıl çalıştığını, dikkat etmeniz gereken süreleri ve muhasebe kayıtlarınızı nasıl güvence altına alacağınızı ayrıntılı olarak ele alacağız. Amacımız, brüt-net hesaplamalarını tekrarlamaktan ziyade, belge düzenlendikten sonra karşılaşılan sorunlara pratik ve hukuka uygun çözümler sunmaktır.
Kısa cevap: e-SMM iptal ve düzeltme
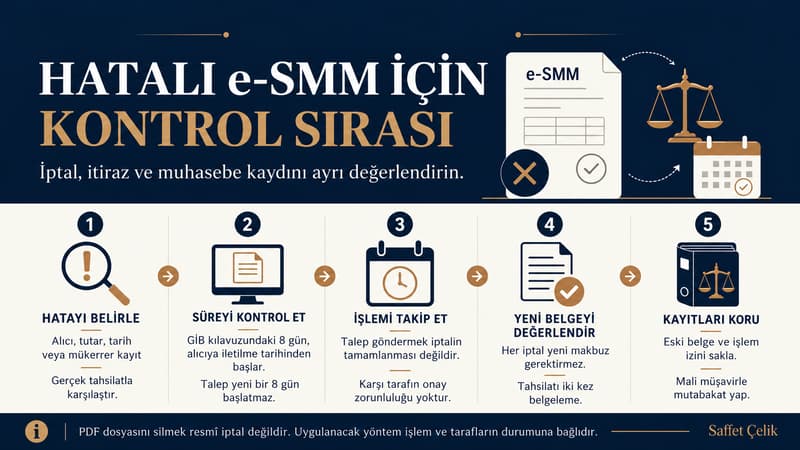
e-SMM iptal ve düzeltme işlemine başlamadan önce hatalı belgeyi, gerçek tahsilatı ve alıcıya iletilme tarihini belirleyin. PDF dosyasını silmek resmi iptal değildir. İptal talebi, karşı tarafın yanıtı, harici itiraz ve bunun sisteme bildirimi farklı işlemlerdir. Her hata aynı yöntemle çözülmez; her iptal yeni makbuz gerektirmez. Eski belge ile işlem kayıtlarını koruyun ve muhasebe/beyan etkisini mali müşavirinizle değerlendirin.
e-SMM'de Hangi Hatalar Düzeltme Gerektirir?
Elektronik belgelerde yapılan hatalar, basit bir yazım yanlışından vergi matrahını doğrudan etkileyen ciddi tutar farklılıklarına kadar geniş bir yelpazede olabilir. Her hata, aynı derecede risk taşımasa da hepsinin usulüne uygun olarak düzeltilmesi gerekir. Serbest meslek makbuzlarının içeriği ve düzenlenme esasları, temel olarak 213 sayılı Vergi Usul Kanunu tarafından belirlenmiştir. Vergi Usul Kanunu m. 237, makbuzda bulunması gereken asgari bilgileri sıralar ve bu bilgilerde yapılacak bir hata, belgenin geçerliliğini sorgulanır hale getirebilir.
Uygulamada en sık karşılaşılan ve mutlaka düzeltilmesi gereken e-SMM hataları şunlardır:
- Alıcı Bilgilerinde Hata: Müşterinin adı, soyadı, unvanı, adresi veya Vergi Kimlik Numarası (VKN) / T.C. Kimlik Numarası (TCKN) gibi temel bilgilerinin yanlış girilmesi. Bu durum, özellikle stopaj yükümlülüğü olan müşteriler için ciddi sorunlara yol açabilir.
- Tutar Hataları: Hizmet bedelinin, KDV'nin, stopajın veya net tahsilat tutarının yanlış hesaplanarak makbuza yazılması. Bu, doğrudan vergi beyanlarını etkileyen en kritik hatadır.
- Tarih Yanlışlığı: Makbuzun düzenlenme veya tahsilat tarihinin hatalı girilmesi. Özellikle dönem atlayan tarihler, KDV ve gelir vergisi beyannameleri arasında tutarsızlıklara neden olabilir.
- Mükerrer Belge Düzenleme: Aynı tahsilat işlemi için dalgınlıkla birden fazla e-SMM oluşturulması. Bu durum, gelirin olduğundan yüksek görünmesine ve fazladan vergi ödenmesine yol açar.
- Hizmet Açıklamasının Eksik veya Yanlış Olması: Verilen hizmetin ne olduğunun anlaşılmayacak şekilde yazılması veya tamamen yanlış bir hizmetin belirtilmesi.
- Tahsilat İadesi Durumları: Önceden belgelenmiş bir tahsilatın sonradan iade edilmesi, geçmiş makbuzun otomatik olarak yok sayılması anlamına gelmez. Hizmetin durumu, iadenin tarihi ve tutarı, tarafların mükellefiyeti ve kayıt dönemi birlikte incelenmelidir.
e-SMM İptal Süresi Ne Zaman Başlar ve Ne Kadar Sürer?
Gelir İdaresi Başkanlığı e-Arşiv Uygulamaları İptal, İhtar/İtiraz Bildirim Kılavuzu bölüm 3, e-SMM iptalindeki sekiz günlük hesabı belgenin alıcıya iletilme tarihinden başlatır ve işlemin bu süre içinde yapılmasını ister. Düzenleme tarihi, sisteme yükleme tarihi veya talep tarihiyle başlangıcı kendiliğinden değiştirmeyin. Kaynak Mayıs 2021 sürümüdür; işlem öncesinde GİB’in güncel duyurularını kontrol edin.
İptal Sürecinde Alıcının Rolü Nedir?
Talep göndermek iptalin tamamlandığını göstermez. Karşı tarafın yanıtı ve sistemdeki sonuç ayrıca izlenir; kılavuz karşı tarafın onaylama zorunluluğu bulunmadığını açıklar. Talep tarihinden başlayan ikinci bir sekiz günlük süre varsaymayın. Aşağıdaki ayrımları takip edin:
- Talebi başlatan taraf: Kılavuz, düzenleyen ve ilgili alıcı tarafından başlatılan işlemleri ayrı açıklar. Tarafın yetkisini ve uygulama yöntemini kontrol edin.
- Karşı taraf: Talebi ve dayanağını inceler. Yanıtı, talep kaydından ayrı izleyin; onayı varsaymayın.
- Onay verilirse: Sistemdeki işlem sonucunu kaydedin. Yeni belge ihtiyacını hatanın türü ve gerçek tahsilata göre ayrıca değerlendirin.
- Ret veya sonuçsuz talep: Kaydı koruyun; belgenin kendiliğinden iptal olduğunu kabul etmeyin. Uyuşmazlığın ve muhasebe kaydının nasıl ele alınacağını ayrıca değerlendirin.
Alıcı Yanıt Vermezse Ne Olur?
Yanıt yokluğu iptal onayı değildir. Ekranda görünen talep durumunu ve işlem geçmişini saklayın. Buradan her uyuşmazlık için zımni ret veya kabul sonucu çıkarılamaz. Harici itiraz yapılacaksa uygun yöntem ve süre, tarafların durumu ve işlemin niteliğine göre belirlenir; kılavuz, harici itirazın sistemden bildirilmesini de ayrı ele alır.
Adım Adım e-SMM iptal ve düzeltme Yol Haritası
Hatalı bir e-SMM ile karşılaştığınızda panik yapmadan, sistematik bir yol izlemek en doğrusudur. Aşağıdaki adımlar, süreci kayıtlarla takip etmenize yardımcı olacaktır:
- Hatayı Tespit Et ve Nedenini Anla: Öncelikle hatanın ne olduğunu (tutar, alıcı, tarih vb.) net bir şekilde belirleyin. Bu, yeni belgeyi doğru düzenlemek için gereklidir.
- Uygun uygulama yolunu belirle: GİB portalı, özel entegratör ve entegrasyon yöntemlerinin ekranları aynı olmayabilir. Belgeyi numarası ve tarihiyle bulun; güncel resmi yönergedeki yetki ve işlem adımlarını izleyin. Menüdeki bir kayıt silme işlevini resmi iptal saymayın.
- Karşı tarafı bilgilendir: Hatanın nedenini ve belge numarasını açıklayın; iptal talebini değerlendirmesini isteyin. Bu iletişim, karşı tarafa onay zorunluluğu yüklemez veya süreyi uzatmaz.
- İşlem sonucunu takip et: Talep, yanıt ve nihai durum kayıtlarını karşılaştırın. Görünen durum adları uygulamaya göre değişebilir; yalnız talep oluşturuldu mesajına dayanarak kaydı kapatmayın.
- Yeni belge gerekip gerekmediğini belirle: Örneğin mükerrer kayıtta doğru makbuz zaten varsa üçüncü bir belge düzenlemek yeni bir hata yaratabilir. Yeniden düzenleme gereken durumda eski ve yeni belgeyi denetim iziyle ilişkilendirin; geriye dönük tarih uydurmayın. Tutar kontrolü için SMM hesaplama aracını kullanabilirsiniz.
- Muhasebe kayıtlarını uzlaştır: Belge durumu, gerçek tahsilat ve defter kayıtlarını karşılaştırın. Gerekli düzeltmenin dönemi ve yöntemi işlem bazında belirlenir; iptal edilmiş belgeyi ve işlem izini arşivden silmeyin.
- Kurgusal örnek: Gerçek tahsilat 15.000 TL iken makbuza 1.500 TL yazıldığını varsayalım. Önce banka kaydı, belge numarası, iletilme zamanı ve yanlış alan eşleştirilir. Uygun düzeltme yoluyla oluşan sonuç eski kayıtla ilişkilendirilir; 13.500 TL farkın nasıl giderildiği açıklanır. Bu tutarlar tarife veya vergi hesabı değildir. Beyan verilmişse etkisini mali müşavir değerlendirir; her olayda aynı düzeltme beyannamesi gerektiği varsayılmaz.
Hatalı e-SMM İptal Senaryoları ve Çözüm Yolları
Her hata türü, farklı bir yaklaşım gerektirebilir. Aşağıdaki tablo, sık karşılaşılan senaryolar için pratik bir özet sunmaktadır.
| Hata türü | İlk kontrol | Kayıt açısından dikkat |
|---|---|---|
| Tutar veya vergi alanı hatası | Sözleşme, tahsilat ve hesap kalemlerini karşılaştırın. | Hangi alanın değişeceğini ve dönem etkisini belirleyin; yeni belge ihtiyacını ayrıca değerlendirin. |
| Yanlış alıcı | Gerçek hizmet alıcısı ile belgedeki kimlik/vergi bilgisini eşleştirin. | Yanlış ve doğru alıcının kayıtlarına etkisini takip edin. |
| Mükerrer makbuz | Tek tahsilata bağlı belge numaralarını bulun. | Doğru kayıt korunurken fazladan kayıt için uygun işlem belirlenir; otomatik yeni makbuz oluşturmayın. |
| Tahsilat iadesi | İade tutarı, tarihi, hizmetin durumu ve karşı tarafın mükellefiyetini inceleyin. | Her iade için aynı belge türü önerilemez. İade belgesini ve önceki tahsilatla bağını mali müşavirle belirleyin. |
| Süre veya yanıt sorunu | İletilme ve talep kayıtlarını, mevcut sistem sonucunu saklayın. | İptal, itiraz ve kayıt düzeltmesinin ayrı koşullarını değerlendirin; otomatik iptal varsaymayın. |
Riskler ve Sık Yapılan Hatalar: Nelere Dikkat Edilmeli?
Başarısız bir e-SMM iptal ve düzeltme girişimi veya sürecin ihmal edilmesi, basit bir idari sorunu ciddi bir vergi riskine dönüştürebilir. Bu süreçte kaçınmanız gerekenler şunlardır:
- Sadece PDF'i Silmek: Unutmayın, e-SMM yasal geçerliliği olan bir belgedir ve GİB sisteminde kayıtlıdır. Kendi bilgisayarınızdan PDF dosyasını silmeniz, belgeyi hukuken ortadan kaldırmaz.
- İptal Etmeden Yeni Makbuz Kesmek: Hatalı makbuzu iptal etmeden, "doğrusu budur" diyerek ikinci bir makbuz düzenlemek, mükerrer gelir kaydı anlamına gelir ve vergi incelemesinde ciddi sorun yaratır.
- Tarihleri birbirine karıştırmak: Düzenleme, alıcıya iletme, talep ve yanıt kayıtlarını ayrı tutun. Portal işleminin süresini genel dava veya itiraz süreleriyle aynı saymayın; fatura hükümlerini bütün sonuçlarıyla her e-SMM uyuşmazlığına taşımayın.
- Alıcı Onayını Beklemeden İptali Varsaymak: Siz talep gönderdiniz diye iptal işlemi tamamlanmış sayılmaz. Alıcının onayı veya reddi olmadan hareket etmeyin.
- Kayıt ve beyan etkisini atlamak: Sistemdeki işlem sonucu ile defter ve beyan bilgileri uyumlu olmalıdır. Vergi Usul Kanunu m.353 bakımından bir yaptırım değerlendirmesi, somut fiilin ve kanuni koşulların ayrıca incelenmesini gerektirir; her ekran veya kayıt hatası otomatik aynı cezayı doğurmaz.
Unutulmamalıdır ki, her serbest meslek erbabı, 213 sayılı Vergi Usul Kanunu m. 236 uyarınca mesleki faaliyetlerine ilişkin her türlü tahsilatı için makbuz düzenlemek ve bir nüshasını müşteriye vermekle yükümlüdür. Bu yükümlülüğün doğru ve eksiksiz yerine getirilmesi, olası cezalardan korunmanın ilk adımıdır. Her durumda, sürecin mali ve hukuki sonuçları hakkında tereddüt yaşamanız halinde bir mali müşavir veya avukattan destek almanız en güvenli yoldur. Ayrıca, mesleki faaliyetlerinize ilişkin diğer hesaplamalar için sitemizde bulunan finansal hesaplama araçlarını inceleyebilirsiniz.
Sıkça Sorulan Sorular
İptal edilen e-SMM, GİB portalından tamamen silinir mi?
Hayır, tamamen silinmez. GİB portalında veya entegratör yazılımınızda belgenin statüsü "İptal Edildi" olarak güncellenir. Belge, dijital arşivde bu statüyle saklanmaya devam eder. Bu, şeffaflık ve denetim izlenebilirliği açısından önemlidir.
Alıcıya hiç ulaşmamış bir e-SMM nasıl iptal edilir?
Önce belgenin taslak mı, düzenlenmiş mi, raporlanmış mı ve alıcıya iletilmiş mi olduğunu belirleyin. Yalnız e-posta gönderilmemiş olması bütün bu durumları açıklamaz. Kullanılan yöntemin güncel GİB/entegratör yönergesini kontrol edin; her belge oluşturulduğu anda raporlanmıştır veya alıcı kolayca onaylar varsayımıyla işlem yapmayın.
Geçmiş bir döneme ait e-SMM iptal edilebilir mi?
Geçmiş dönem belgesinde süre, kayıt ve beyan etkisi birlikte incelenir. Yukarıdaki portal iptal akışının her tarihte kullanılabildiğini varsaymayın. Harici itiraz, sistem bildirimi ve muhasebe düzeltmesi birbirinin yerine geçmez; uygulanabilir yol somut işlem için belirlenir. Eski makbuzu veya vergi kaydını iz bırakmadan silmek çözüm değildir.
İptal talebim alıcı tarafından reddedilirse ne yapmalıyım?
Ret kaydını ve gerekçesini saklayın. İtiraz veya başka bir hukuki işlem gerekip gerekmediğini tarafların durumuna göre değerlendirin. Noter ya da KEP bildirimi tek başına vergi kaydını düzeltmez veya uyuşmazlığı lehinize sonuçlandırmaz. Kullanılacak yolun şekil ve süre koşulları ile GİB bildirim adımı ayrı kontrol edilmelidir.
Muhasebe kayıtları nasıl kontrol edilir?
Belge bazlı kontrol, yalnız son makbuzun toplamına bakılarak tamamlanmaz. Tahsilatın banka veya kasa kaydı, hatalı belge, varsa iptal/itiraz sonucu ve yeniden düzenlenen belge aynı işlem altında eşleştirilmelidir. Bu çalışma tablosu bir beyanname veya resmi kayıt yerine geçmez; dosyanın mali müşavire eksiksiz aktarılmasını sağlar.
- Eski belge numarası ve düzenleme tarihi
- Alıcıya iletilme kaydı ve tarih/saat
- Gerçek tahsilat tutarı ve ödeme kaydı
- Hatanın bulunduğu alan ve doğru bilginin kaynağı
- Talep, yanıt ve nihai işlem kaydı
- Varsa yeni belge numarası veya iade belgesi
- İlgili muhasebe dönemi, beyan etkisi ve kontrol eden kişi
Kaynak kontrolü: Bu yazı 4 Ekim 2026 tarihinde, bağlantısı verilen GİB kılavuzunun süre ve işlem ayrımları yönünden gözden geçirildi. Kılavuzun eski ekran görüntüleri, parasal eşikleri ve Ba/Bs açıklamaları güncel genel yükümlülük olarak aktarılmadı. İşlem günü geçerli uygulama ve duyurular ayrıca kontrol edilmelidir.
Güncelleme geçmişi
Güncel
Yazı yayımlandı.
Yorumlar (0)
Henüz yorum yok. Bu yazıya ilk yorumu siz yapın!