
Bu yazıda
Kıdem tazminatı, aynı işverende en az bir yıl çalışmış işçiye, iş sözleşmesi kanunda sayılan nedenlerden biriyle sona erdiğinde her tam hizmet yılı için 30 günlük ücreti tutarında ödenen tazminattır (1475 sayılı İş Kanunu m. 14). İhbar tazminatı ise belirsiz süreli iş sözleşmesini bildirim süresine uymadan fesheden tarafın ödediği tazminattır; bildirim süresi çalışma süresine göre 2, 4, 6 veya 8 haftadır (4857 sayılı İş Kanunu m. 17). 1 Temmuz–31 Aralık 2026 arasında sona eren sözleşmelerde bir yıllık kıdem tazminatı en fazla 73.729,87 TL'dir; ihbar tazminatında tavan yoktur. İki tazminat da beş yıllık zamanaşımına tabidir.
Bu rehber kimin, hangi durumda tazminat alacağını anlatır. Tutarı işe giriş ve çıkış tarihinize göre görmek için kıdem ve ihbar tazminatı hesaplama aracını kullanabilirsiniz.
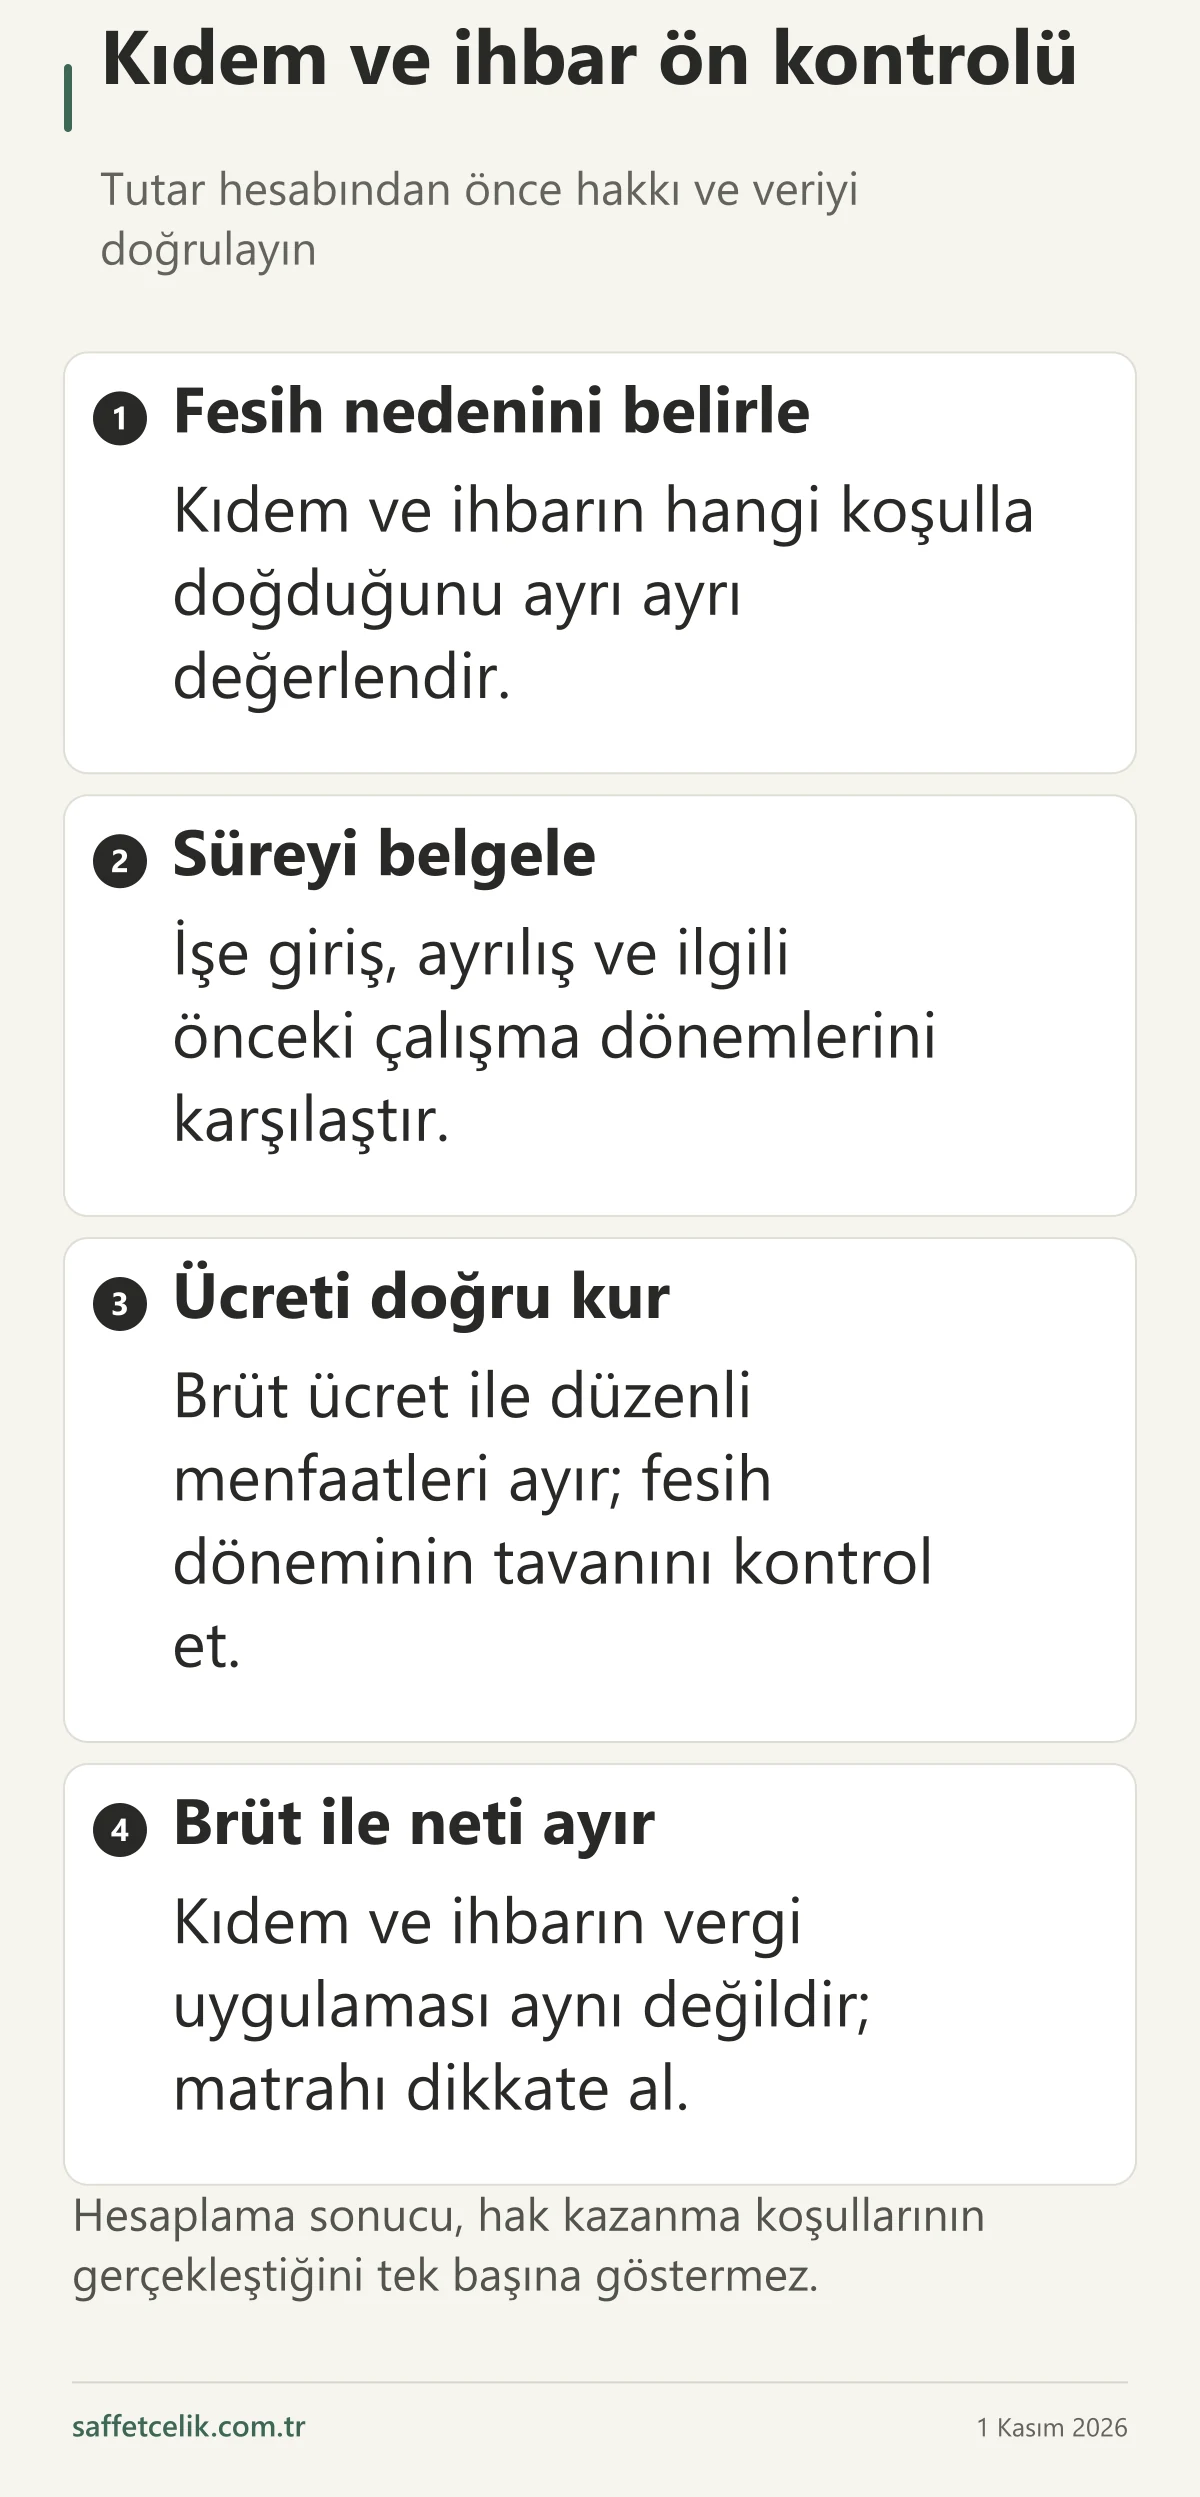
Hesaplamadan önce hangi belgeleri hazırlamalısınız?
Kıdem ve ihbar hesabında çalışma süresi, sona erme nedeni, ücret ve menfaatler ile fesih tarihi ve tavan dönemi kayıtları kontrol edilmelidir; hesap sonucu hak kazanıldığını tek başına göstermez.
| Bilgi | Kontrol edilecek kayıt | Neden gerekli? |
|---|---|---|
| Çalışma süresi | İşe giriş/çıkış ve varsa önceki dönem kayıtları | Kıdem süresi ile bildirim süresini doğru belirlemek için. |
| Sona erme nedeni | Fesih bildirimi ve dayanak belgeler | Tutar hesaplanması hak kazanıldığını tek başına göstermez. |
| Ücret ve menfaatler | Bordro, düzenli yardım ve ödeme kayıtları | Çıplak ücret ile giydirilmiş ücreti ayırmak için. |
| Dönem ve kesintiler | Fesih tarihi, vergi matrahı, tavan dönemi | Brüt hesabı net ödeme ve dönem sınırıyla karıştırmamak için. |
ÇSGB açıklamaları, kıdemde çalışma süresi ve sona erme nedenini birlikte ele alır. Hesaplama aracına doğru tutar girmekten önce hak kazanma koşulunu ve fesih belgesini kontrol edin.
Kıdem tazminatı nedir?
Kıdem tazminatı, işçinin aynı işverene bağlı olarak geçirdiği hizmet süresinin karşılığıdır. 2003'te yürürlüğe giren 4857 sayılı İş Kanunu, eski 1475 sayılı Kanunun yalnız kıdem tazminatını düzenleyen 14. maddesini yürürlükte bıraktı; kıdem tazminatı fonu kurulana kadar haklar bu maddeye göre belirlenir (4857 sayılı Kanun m. 120 ve geçici m. 6).
Tazminatın üç temel kuralı vardır:
- Süre: İşe başlangıçtan itibaren her tam yıl için 30 günlük ücret ödenir; bir yıldan artan süreler aynı oranla eklenir. Aynı işverenin farklı işyerlerinde veya aralıklarla geçen çalışma süreleri birleştirilir.
- Ücret: Son ücret esas alınır. Çıplak ücrete ek olarak işçiye sağlanan para ve parayla ölçülebilen menfaatler de hesaba girer; uygulamada buna giydirilmiş ücret denir. Düzenli ödenen yemek, yol ve benzeri yardımlar dahil edilir; fazla çalışma ücreti ve bir defalık ikramiyeler edilmez.
- Tavan: Bir yıllık tazminat, en yüksek devlet memuruna bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemez. Güncel tutar, geçmiş dönemler ve Ocak 2027 tahmini için kıdem tazminatı tavanı 2026 yazısına bakın.
Kıdem tazminatı alma şartları (2026)
Kıdem tazminatı için aynı işverene bağlı en az bir yıl çalışmış olmak ve iş sözleşmesinin 1475 sayılı Kanunun 14. maddesindeki nedenlerden biriyle sona ermesi birlikte aranır.
Kıdem tazminatı için iki koşul birlikte aranır: aynı işverene bağlı en az bir yıllık çalışma ve sözleşmenin kanunda sayılan nedenlerden biriyle sona ermesi. 1475 sayılı Kanunun 14. maddesi bu nedenleri şöyle sayar:
- İşverenin feshi: İşçinin ahlak ve iyi niyet kurallarına aykırı davranışı nedeniyle yapılan fesih (4857 sayılı Kanun m. 25/II) hariç. Devamsızlık, hırsızlık, işverene hakaret ve sataşma bu kapsamdadır.
- İşçinin haklı nedenle feshi (4857 sayılı Kanun m. 24): Sağlık nedenleri; ücretin kanuna veya sözleşmeye uygun hesaplanmaması ya da ödenmemesi, cinsel taciz, hakaret gibi ahlak ve iyi niyet kurallarına aykırı haller; işyerinde bir haftadan uzun süren zorlayıcı nedenler.
- Askerlik: Muvazzaf askerlik hizmeti nedeniyle işten ayrılma.
- Emeklilik: Bağlı olunan kurum veya sandıktan yaşlılık, emeklilik ya da malullük aylığı veya toptan ödeme almak amacıyla ayrılma.
- Yaş dışındaki şartlar: Yaşlılık aylığı için gereken sigortalılık süresi ve prim gün sayısını tamamlayıp kendi isteğiyle ayrılma.
- Evlilik: Kadın işçinin evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılması.
- Ölüm: İşçinin ölümünde tazminat kanuni mirasçılarına ödenir.
Aynı kıdem süresi için bir defadan fazla kıdem tazminatı veya ikramiye ödenmez. Çalışma şartlarındaki esaslı değişikliğin haklı fesih ve kıdem tazminatıyla ilişkisini çalışma şartlarında esaslı değişiklik ve haklı fesih yazısında ayrıca anlattık.
İstifa eden kıdem tazminatı alabilir mi?
Kural olarak hayır. Çalışma ve Sosyal Güvenlik Bakanlığı da kendi isteğiyle işten ayrılan işçinin, çalışma süresi ne kadar uzun olursa olsun kural olarak kıdem tazminatı alamayacağını belirtir. İstisnalar yukarıdaki listede sayılan haklı fesih, askerlik, emeklilik, yaş dışındaki şartların tamamlanması ve evlilik halleridir. Haklı nedenle feshediyorsanız nedeni fesih bildirimine açıkça yazın. Ahlak ve iyi niyet kurallarına aykırı hallere dayanan fesih hakkı, olayın öğrenildiği günden başlayarak altı iş günü içinde ve her halde olayın gerçekleşmesinden itibaren bir yıl içinde kullanılmalıdır; işçinin olayda maddi çıkar sağlaması halinde bir yıllık süre uygulanmaz (4857 sayılı Kanun m. 26).
| Durum | Dayanak | Dikkat edilecek nokta |
|---|---|---|
| Ücret kanuna veya sözleşmeye uygun hesaplanmıyor ya da ödenmiyor | 4857 sayılı Kanun m. 24/II-e | Ödenmeyen ayları ve kalemleri fesih bildiriminde tek tek yazın. |
| Hakaret, sataşma, gözdağı veya cinsel taciz | 4857 sayılı Kanun m. 24/II-b, c, d | Öğrenmeden itibaren altı iş günü, her halde olaydan itibaren bir yıl içinde fesih (m. 26). |
| İşin sağlığa tehlikeli olması veya işin bir haftadan uzun durması | 4857 sayılı Kanun m. 24/I ve III | Durumu gösteren sağlık raporu veya işyeri kaydını saklayın. |
| Muvazzaf askerlik | 1475 sayılı Kanun m. 14 | Askerlik sevk belgesini işverene verin. |
| Emeklilik veya yaş dışındaki şartların tamamlanması | 1475 sayılı Kanun m. 14 | Emeklilikte kuruma başvuru belgesi, yaş dışındaki şartlarda SGK yazısı gerekir. |
| Kadın işçinin evliliği | 1475 sayılı Kanun m. 14 | Evlilikten itibaren bir yıl içinde yazılı fesih ve evlilik belgesi. |
Tablodaki her durumda aynı işverende en az bir yıllık çalışma şartı ayrıca aranır.
Haklı nedenle istifa ederken fesih bildirimine ne yazılmalı?
Fesih nedenini bildirimde somut olarak yazmak ve bildirimin tarihini belgelenebilir bir yolla, örneğin noter ihtarnamesiyle yapmak ispatı kolaylaştırır. Yargıtay, işçinin fesih bildiriminde gösterdiği nedenle bağlı olduğunu ve bu nedenin sonradan değiştirilemeyeceğini kabul eder: hakaret gerekçesiyle fesheden ama bunu ispat edemeyen işçinin, bildirimde yazmadığı ödenmemiş alacaklara dayanarak kıdem tazminatı isteyemeyeceğine karar verilmiştir (Yargıtay 9. Hukuk Dairesi, E. 2019/8203, K. 2021/2467).
Ücretin düzensiz ve gecikmeli ödenmesine dayanan bir fesihte Yargıtay, ücretin düzenli ödendiğini ispat yükünü işverene yüklemiştir (9. Hukuk Dairesi, E. 2017/16525, K. 2020/6601). Fazla çalışma ücretinin ödenmemesi ve sigorta primlerinin gerçek ücretten düşük bildirilmesi de haklı fesih nedeni sayılmıştır (9. Hukuk Dairesi, E. 2025/3226, K. 2025/7118; E. 2016/12181, K. 2020/767). Haklı nedenle fesheden işçi kıdem tazminatı alır, ancak ihbar tazminatı isteyemez (9. Hukuk Dairesi, E. 2016/18075, K. 2020/6488).
Evlilik, askerlik ve ölüm
Kadın işçi, evlendiği tarihten itibaren bir yıl içinde kendi isteğiyle ayrılırsa kıdem tazminatı alır. Bakanlığın açıklamasına göre fesih yazılı yapılmalı, evlilik belgesi işverene verilmeli ve ayrılma nedeninin evlilik olduğu belirtilmelidir. Bakanlığın örneğinde on ay önce evlenen işçi bu haktan yararlanır, bir yıl iki ay önce evlenen yararlanamaz. Muvazzaf askerlik hizmeti nedeniyle ayrılan işçi de kıdem tazminatı alır.
Emeklilik ve emekli olup çalışmaya devam edenler
Emeklilik nedeniyle ayrılmada işçinin aylık veya toptan ödemeye hak kazandığını ve bağlı olduğu kuruma başvurduğunu belgelemesi şarttır (1475 sayılı Kanun m. 14). Kanun bu nedeni aylık veya toptan ödeme almak amacıyla ayrılmaya bağladığı için, aylığı zaten bağlanmış ve çalışmaya devam eden emekli işçinin kendi isteğiyle ayrılması bu kapsama girmez. Emekli çalışanın sözleşmesi işveren tarafından ahlak ve iyi niyet kurallarına aykırılık dışındaki bir nedenle feshedilirse ya da işçi haklı nedenle feshederse kıdem tazminatı koşulları ayrıca doğar; ancak daha önce tazminatı ödenmiş süre için ikinci kez ödeme yapılmaz. Kanunda emekli çalışanlar için ayrı bir bildirim kuralı da yoktur; belirsiz süreli sözleşmesi bildirim süresine uyulmadan feshedilen emekli işçi ihbar tazminatı isteyebilir.
SGK yazısıyla kıdem tazminatı: yaş dışındaki şartlar
Emeklilik yaşını beklemeden kıdem tazminatı almanın yolu, yaşlılık aylığı için gereken sigortalılık süresi ve prim gün sayısını tamamlayıp kendi isteğiyle ayrılmaktır (1475 sayılı Kanun m. 14/1-5). Şartları sağladığınızı SGK'nın düzenlediği kıdem tazminatına esas yazı gösterir; halk arasında buna “kıdem tazminatı alabilir yazısı” denir. Yazıyı işverene verip kendi isteğinizle ayrıldığınızda, aynı işverende en az bir yıllık kıdeminiz varsa tazminatı işveren öder.
Aranan şart, ilk kez sigortalı olduğunuz tarihe göre değişir:
| İlk sigortalılık tarihi | Yazı için aranan yaş dışındaki şart | Dayanak |
|---|---|---|
| 8 Eylül 1999'dan önce | En az 15 yıl sigortalılık ve 3.600 prim günü | SGK 2011/58 sayılı Genelge |
| 8 Eylül 1999 – 30 Nisan 2008 | 7.000 prim günü veya 25 yıl sigortalılık ile birlikte 4.500 prim günü | 1475 sayılı Kanun m. 14'ün atfettiği 506 sayılı Kanun m. 60/A; SGK |
| 30 Nisan 2008'den sonra | 5510 sayılı Kanundaki yaşlılık aylığı şartlarının yaş dışındaki kısmı; genel kuralda 7.200 prim günü | ÇSGB; SGK |
SGK yazıyı, şartları en erken tamamladığınız tarihe göre düzenler. Hangi gruba girdiğinizi ve prim gün sayınızı hizmet dökümünüzden kontrol edin; sınırda kalıyorsanız yazıyı almadan işten ayrılmayın.
25 yıl dolmadan 4.500 günle kıdem tazminatı alınır mı?
8 Eylül 1999 ile 30 Nisan 2008 arasında ilk kez sigortalı olduysanız 4.500 prim günü tek başına yetmez; 25 yıllık sigortalılık süresiyle birlikte aranır. 25 yıl dolmamışsa yazı için 7.000 prim günü gerekir. 8 Eylül 1999'dan önce sigortalı olanlarda ölçü en az 15 yıl sigortalılık ve 3.600 prim günüdür.
İhbar tazminatı nedir, kimler alabilir?
Belirsiz süreli bir iş sözleşmesini sona erdirmek isteyen taraf, bunu karşı tarafa önceden bildirmek zorundadır. Bildirim süresine uymayan taraf, bu süreye ilişkin ücret tutarında tazminat öder (4857 sayılı Kanun m. 17). Kural iki taraf için de geçerlidir: İşveren bildirimsiz feshederse işçiye, işçi haklı bir nedeni olmadan bildirimsiz ayrılırsa işverene ihbar tazminatı ödenir. İşveren bildirim süresinin ücretini peşin ödeyerek sözleşmeyi hemen de sona erdirebilir.
İhbar tazminatı da kıdemde olduğu gibi giydirilmiş ücretle hesaplanır. İş güvencesi hükümlerinin dışında kalan işçinin sözleşmesi fesih hakkı kötüye kullanılarak sona erdirilirse ayrıca bildirim süresinin üç katı tutarında kötüniyet tazminatı ödenir.
İhbar süreleri (2026)
Bildirim süresi aynı işverende çalışma süresine göre 2, 4, 6 veya 8 hafta olarak belirlenir; bunlar 4857 sayılı Kanundaki asgari sürelerdir ve iş sözleşmesiyle artırılabilir.
| Aynı işverende çalışma süresi | Bildirim süresi | Tazminat karşılığı |
|---|---|---|
| 6 aydan az | 2 hafta | 14 günlük ücret |
| 6 ay – 1,5 yıl | 4 hafta | 28 günlük ücret |
| 1,5 – 3 yıl | 6 hafta | 42 günlük ücret |
| 3 yıldan fazla | 8 hafta | 56 günlük ücret |
Bu süreler 4857 sayılı Kanunun güncel metnindeki asgari sürelerdir; iş sözleşmesiyle artırılabilir. Bildirim süresi içinde işveren, yeni iş araması için işçiye günde en az iki saat ücretli izin vermek zorundadır; işçi bu saatleri birleştirip ayrılacağı günden önceki günlerde toplu kullanabilir (m. 27). İşveren feshinde bildirim süresi ve iş arama izni, işçinin yıllık izin süreleri ile iç içe kullandırılamaz (m. 59).
İhbar tazminatı hangi durumlarda ödenmez?
İhbar tazminatı deneme süresinde fesihte, haklı nedenle derhal fesihte, süresi dolan belirli süreli sözleşmede, işçinin istifasında ve işverenin bildirim süresini beklemesi ya da ücretini peşin ödemesi hallerinde doğmaz.
- Deneme süresinde fesih: Deneme süresi en çok iki aydır, toplu iş sözleşmesiyle dört aya kadar uzatılabilir. Bu süre içinde taraflar sözleşmeyi bildirim süresi olmadan ve tazminatsız feshedebilir; çalışılan günlerin ücreti saklıdır (m. 15).
- Haklı nedenle derhal fesih: İşçinin m. 24'e veya işverenin m. 25'e dayanan haklı feshinde bildirim süresi beklenmez.
- Belirli süreli sözleşme: Bildirim süreleri yalnız belirsiz süreli sözleşmeler içindir; süresi dolan belirli süreli sözleşmede ihbar tazminatı doğmaz.
- İşçinin kendi isteğiyle ayrılması: İstifa eden işçi ihbar tazminatı isteyemez; bildirim süresine uymadan ayrılırsa bu tazminatı işverene ödemesi gerekebilir.
- Bildirime uyulması: İşveren bildirim süresini beklemiş ya da bu sürenin ücretini peşin ödemişse ayrıca ihbar tazminatı doğmaz.
Kıdem ve ihbar tazminatı arasındaki fark
Kıdem tazminatı 1475 sayılı Kanun m. 14'e dayanır, her tam yıl için 30 günlük ücret üzerinden hesaplanır ve tavana tabidir; ihbar tazminatı 4857 sayılı Kanun m. 17'ye dayanır, 2–8 haftalık ücrete karşılık gelir ve tavanı yoktur.
| Konu | Kıdem tazminatı | İhbar tazminatı |
|---|---|---|
| Dayanak | 1475 sayılı Kanun m. 14 | 4857 sayılı Kanun m. 17 |
| Kimin hakkı | Kanundaki nedenlerle sözleşmesi sona eren, en az bir yıllık işçi | Belirsiz süreli sözleşmesi bildirimsiz feshedilen taraf (işçi veya işveren) |
| Tutar | Her tam yıl için 30 günlük ücret | 2–8 haftalık ücret |
| Tavan | Var; 1 Temmuz–31 Aralık 2026 için yıllık 73.729,87 TL | Yok |
| Gelir vergisi | Kanuna göre ödenmesi gereken kısım istisna | Kesilir |
| Damga vergisi | Binde 7,59 | Binde 7,59 |
| Zamanaşımı | 5 yıl | 5 yıl |
İki tazminat aynı fesihte birlikte doğabilir. Örneğin işveren haklı bir neden göstermeden ve bildirim süresine uymadan sözleşmeyi feshederse en az bir yıllık işçi hem kıdem hem ihbar tazminatı alır.
Kıdem ve ihbar tazminatından vergi kesilir mi?
1475 sayılı Kanuna göre ödenmesi gereken kıdem tazminatı gelir vergisinden istisnadır (Gelir Vergisi Kanunu m. 25/7). Gelir İdaresinin 2026 ücret geliri rehberine göre tavanı aşan ödemelerde tavan kadarlık kısım istisnadan yararlanır, aşan kısım ücret olarak vergilendirilir. Kanuna uygun hesaplanan kıdem tazminatından yalnız damga vergisi kesilir; oran ücret ödemelerindeki gibi binde 7,59'dur.
İhbar tazminatı için Gelir Vergisi Kanununda kıdemdeki gibi bir istisna yoktur. Kanun, ödemenin “tazminat” gibi bir adla yapılmasının ücret niteliğini değiştirmediğini söyler (m. 61); bu nedenle ihbar tazminatından gelir vergisi ve damga vergisi kesilir. Gelir vergisinin tutarı yıl içindeki toplam vergi matrahınıza ve diliminize göre değişir; dilimler için 2026 vergi dilimleri ve asgari ücret istisnası yazısına bakabilirsiniz.
Kıdem ve ihbar tazminatı nasıl alınır?
Kıdem ve ihbar tazminatı için önce ayrılış nedeni belgelenir ve ödeme istenir; ödenmezse dava açmadan önce arabulucuya başvurmak dava şartıdır, anlaşma olmazsa iş mahkemesinde dava açılır.
- Ayrılış nedenini belgeleyin: Fesih bildirimini, haklı fesihte gerekçenizi, evlilik veya askerlik belgenizi ya da SGK yazısını saklayın.
- Ödemeyi isteyin: Sözleşme sona erdiğinde ücretin ve parayla ölçülebilen bütün hakların tam ödenmesi gerekir (4857 sayılı Kanun m. 32). Kıdem tazminatı zamanında ödenmezse mahkeme, geciken süre için mevduata uygulanan en yüksek faize hükmeder (1475 sayılı Kanun m. 14).
- Arabulucuya başvurun: İşçi alacağı ve tazminatı için dava açmadan önce arabulucuya başvurmak dava şartıdır (7036 sayılı İş Mahkemeleri Kanunu m. 3). Başvurudan son tutanağın düzenlenmesine kadar zamanaşımı durur.
- Anlaşma olmazsa dava açın: Son tutanağı dava dilekçesine ekleyerek iş mahkemesine başvurursunuz.
Kıdem ve ihbar tazminatında zamanaşımı
Kıdem tazminatı, ihbar tazminatı, kötüniyet tazminatı ve yıllık izin ücreti beş yıllık zamanaşımına tabidir (4857 sayılı Kanun ek m. 3). Zamanaşımı alacağın istenebilir hale geldiği tarihte işlemeye başlar (Türk Borçlar Kanunu m. 149); bu tazminatlar sözleşmenin sona ermesiyle istenebilir hale gelir. Beş yıllık süre 25 Ekim 2017'den sonra sona eren sözleşmelere uygulanır; daha önce sona erenler için geçiş hükmü vardır (4857 sayılı Kanun geçici m. 8). Diğer süreler için zamanaşımı süreleri rehberine bakabilirsiniz.
Kısa örnek
Varsayım: Bir işçi aynı işverende 4 yıl 6 ay çalışmıştır ve giydirilmiş brüt ücreti 40.000 TL'dir. İşveren Kasım 2026'da haklı bir neden göstermeden ve bildirim süresine uymadan sözleşmeyi feshetmiştir.
- Kıdem: Ücret 73.729,87 TL tavanının altında olduğu için kendi ücreti esas alınır: 40.000 × 4,5 = 180.000 TL brüt. Binde 7,59 damga vergisi 1.366,20 TL'dir; gelir vergisi kesilmez. Ele geçen tutar 178.633,80 TL olur.
- İhbar: Çalışma süresi 3 yılı aştığı için bildirim süresi 8 haftadır: 40.000 ÷ 30 × 56 = 74.666,67 TL brüt. Bu tutardan gelir vergisi ve damga vergisi kesilir; net tutar işçinin yıllık vergi matrahına göre değişir.
Sık sorulan sorular
İş Kanunu'na göre kıdem tazminatı almak için hangi şartlar gereklidir?
Aynı işverene bağlı en az bir yıl çalışmış olmak ve sözleşmenin kanunda sayılan bir nedenle sona ermesi gerekir: işverenin ahlak ve iyi niyet kurallarına aykırılık dışındaki bir nedenle feshi, işçinin haklı nedenle feshi, askerlik, emeklilik, yaş dışındaki sigorta şartlarının tamamlanması, kadın işçinin evlilikten itibaren bir yıl içinde ayrılması veya ölüm.
İstifa edip kıdem tazminatı almanın yolu var mı?
Kendi isteğiyle ayrılmada kural olarak kıdem tazminatı yoktur. Ücretin ödenmemesi veya hakaret gibi haklı nedenler, muvazzaf askerlik, emeklilik ya da SGK yazısıyla yaş dışındaki şartların tamamlanması ve kadın işçinin evlilikten itibaren bir yıl içinde ayrılması istisnadır; her durumda aynı işverende en az bir yıllık çalışma aranır.
Maaşım geç veya eksik yatıyor, istifa edersem kıdem alır mıyım?
Ücretin kanuna veya sözleşmeye uygun hesaplanmaması ya da ödenmemesi 4857 sayılı Kanunun 24. maddesinde haklı fesih nedenidir. Yargıtay ücretin düzensiz ve gecikmeli ödenmesini, fazla çalışma ücretinin ödenmemesini ve primlerin gerçek ücretten düşük bildirilmesini de haklı neden saymıştır. Nedeni fesih bildiriminde açıkça yazın; sonradan başka bir nedene dayanılamaz.
Haklı nedenle istifa eden ihbar tazminatı alır mı?
Hayır. Haklı nedenle sözleşmeyi fesheden işçi kıdem tazminatına hak kazanır, ancak ihbar tazminatı isteyemez; ihbar tazminatı, bildirim süresine uyulmadan sözleşmesi feshedilen tarafın hakkıdır.
Sigortadan kağıt alıp tazminat alabilir mi?
Evet. Yaşlılık aylığı için gereken sigortalılık süresi ve prim gün sayısını tamamladığınızı gösteren SGK yazısını işverene verip kendi isteğinizle ayrılırsanız, aynı işverende en az bir yıllık kıdeminiz varsa kıdem tazminatı alırsınız. Aranan gün sayısı ilk sigortalılık tarihinize göre değişir.
Kıdem tazminatı alabilir yazısı kaç defa alınır?
Kanunda bu yolun kaç kez kullanılabileceğine dair bir sınır yoktur. Ancak her işveren yönünden en az bir yıllık kıdem ve kendi isteğiyle ayrılma koşulu ayrıca aranır; aynı kıdem süresi için ikinci kez tazminat ödenmez.
İhbar tazminatı kimler alabilir?
Belirsiz süreli iş sözleşmesi bildirim süresine uyulmadan feshedilen taraf alır. İşveren bildirimsiz feshederse işçi, işçi haklı nedeni olmadan bildirimsiz ayrılırsa işveren ihbar tazminatı isteyebilir. İstifa eden işçi ihbar tazminatı alamaz.
2 ay çalıştım, ihbar tazminatı alabilir miyim?
Sözleşmenizde deneme süresi varsa ve fesih bu süre içinde yapıldıysa hayır; deneme süresinde taraflar bildirimsiz ve tazminatsız feshedebilir. Deneme süresi yoksa ya da dolmuşsa ve işveren bildirimsiz feshettiyse, 6 aydan az çalışmada 2 haftalık ücret tutarında ihbar tazminatı alırsınız.
İhbar tazminatında gelir vergisi kesintisi var mı?
Evet. İhbar tazminatı ücret niteliğinde sayıldığı için gelir vergisi ve binde 7,59 damga vergisi kesilir. Kanuna göre ödenmesi gereken kıdem tazminatından ise gelir vergisi kesilmez, yalnız damga vergisi kesilir.
Kıdem tazminatı zamanaşımı kaç yıldır?
Beş yıldır. Kıdem, ihbar ve kötüniyet tazminatı ile yıllık izin ücreti için aynı süre geçerlidir; arabulucuya başvurudan son tutanağa kadar zamanaşımı durur.
Kaynaklar
- 1475 sayılı İş Kanunu, m. 14 (kıdem tazminatı)
- 4857 sayılı İş Kanunu
- 7036 sayılı İş Mahkemeleri Kanunu, m. 3 (dava şartı olarak arabuluculuk)
- 6098 sayılı Türk Borçlar Kanunu, m. 149
- 193 sayılı Gelir Vergisi Kanunu, m. 25 ve 61
- 488 sayılı Damga Vergisi Kanunu, (1) sayılı tablo
- Gelir İdaresi Başkanlığı: Ücret Geliri Elde Edenler İçin Vergi Rehberi (Şubat 2026)
- Çalışma ve Sosyal Güvenlik Bakanlığı: İş Kanunu hakkında sıkça sorulan sorular
- SGK: 4/a sigortalılarda yaşlılık aylığı şartları
- SGK 2011/58 sayılı Genelge, kıdem tazminatı bölümü (TÜRMOB arşivi)
- Hazine ve Maliye Bakanlığı: 3 Temmuz 2026 tarihli Mali ve Sosyal Haklar Genelgesi (Sıra No: 5)
- Yargıtay 9. Hukuk Dairesi: E. 2019/8203, K. 2021/2467 (fesih nedeniyle bağlılık); E. 2017/16525, K. 2020/6601 (ücretin düzensiz ödenmesi ve ispat yükü); E. 2025/3226, K. 2025/7118 (fazla çalışma ücretinin ödenmemesi); E. 2016/12181, K. 2020/767 (primlerin düşük ücretten bildirilmesi); E. 2016/18075, K. 2020/6488 (haklı fesihte ihbar tazminatı)
Kapak görseli yapay zeka ile üretilmiş temsili bir görseldir.
Güncelleme geçmişi
Güncel
İstifa eden işçinin kıdem tazminatı alıp alamayacağını altı durumda gösteren bir tablo ve haklı nedenle istifa ederken fesih bildirimine ne yazılması gerektiğini anlatan bölüm eklendi. İstifa yolu, geç veya eksik ödenen maaş ve haklı fesihte ihbar tazminatı hakkında üç yeni soru, kaynaklara Yargıtay kararları ve konuyu anlatan bir video eklendi.
Hesaplamadan önce gerekli belgeleri eşleştirmeye yarayan bir tablo eklendi. İş Kanunu'nun 26. maddesindeki bir yıllık süreye, işçinin olaydan maddi çıkar sağladığı durumdaki istisna eklendi. Konuyu özetleyen bir infografik eklendi.
Yazı kıdem ve ihbar tazminatının ne olduğu ve hangi durumlarda alınacağı üzerine yeniden düzenlendi. SGK yazısıyla ayrılma tablosu, ihbar süreleri, iki tazminatın farkı, vergi, arabuluculukla başlayan alma adımları ve zamanaşımı eklendi; eski tavan örnekleri yerine damga vergisi ve ihbar tutarını da gösteren bir örnek, 7 SSS ve kaynak listesi kondu.
Yazı yayımlandı.
Yorumlar (0)
Henüz yorum yok. Bu yazıya ilk yorumu siz yapın!