
Bu yazıda
Araç değer kaybı, kazada kusurlu olan aracın zorunlu trafik sigortasından istenir. 1 Temmuz 2026’dan bu yana ayrı bir değer kaybı başvurusu gerekmez: sigortacıya yapılan araç hasarı başvurusu değer kaybı talebini de kapsar ve atanan eksper değer kaybını aynı raporda hesaplar. Sigortacı 15 gün içinde yazılı cevap vermezse veya cevap talebinizi karşılamazsa Sigorta Tahkim Komisyonuna ya da mahkemeye gidebilirsiniz (Karayolları Trafik Kanunu m.97). Talep, zararı ve sorumluyu öğrendiğiniz tarihten itibaren iki yıl, her halde kazadan itibaren on yıl içinde zamanaşımına uğrar (m.109).
Değer kaybı başvurusunda belgeyi ne için kullanacağınızı bilin
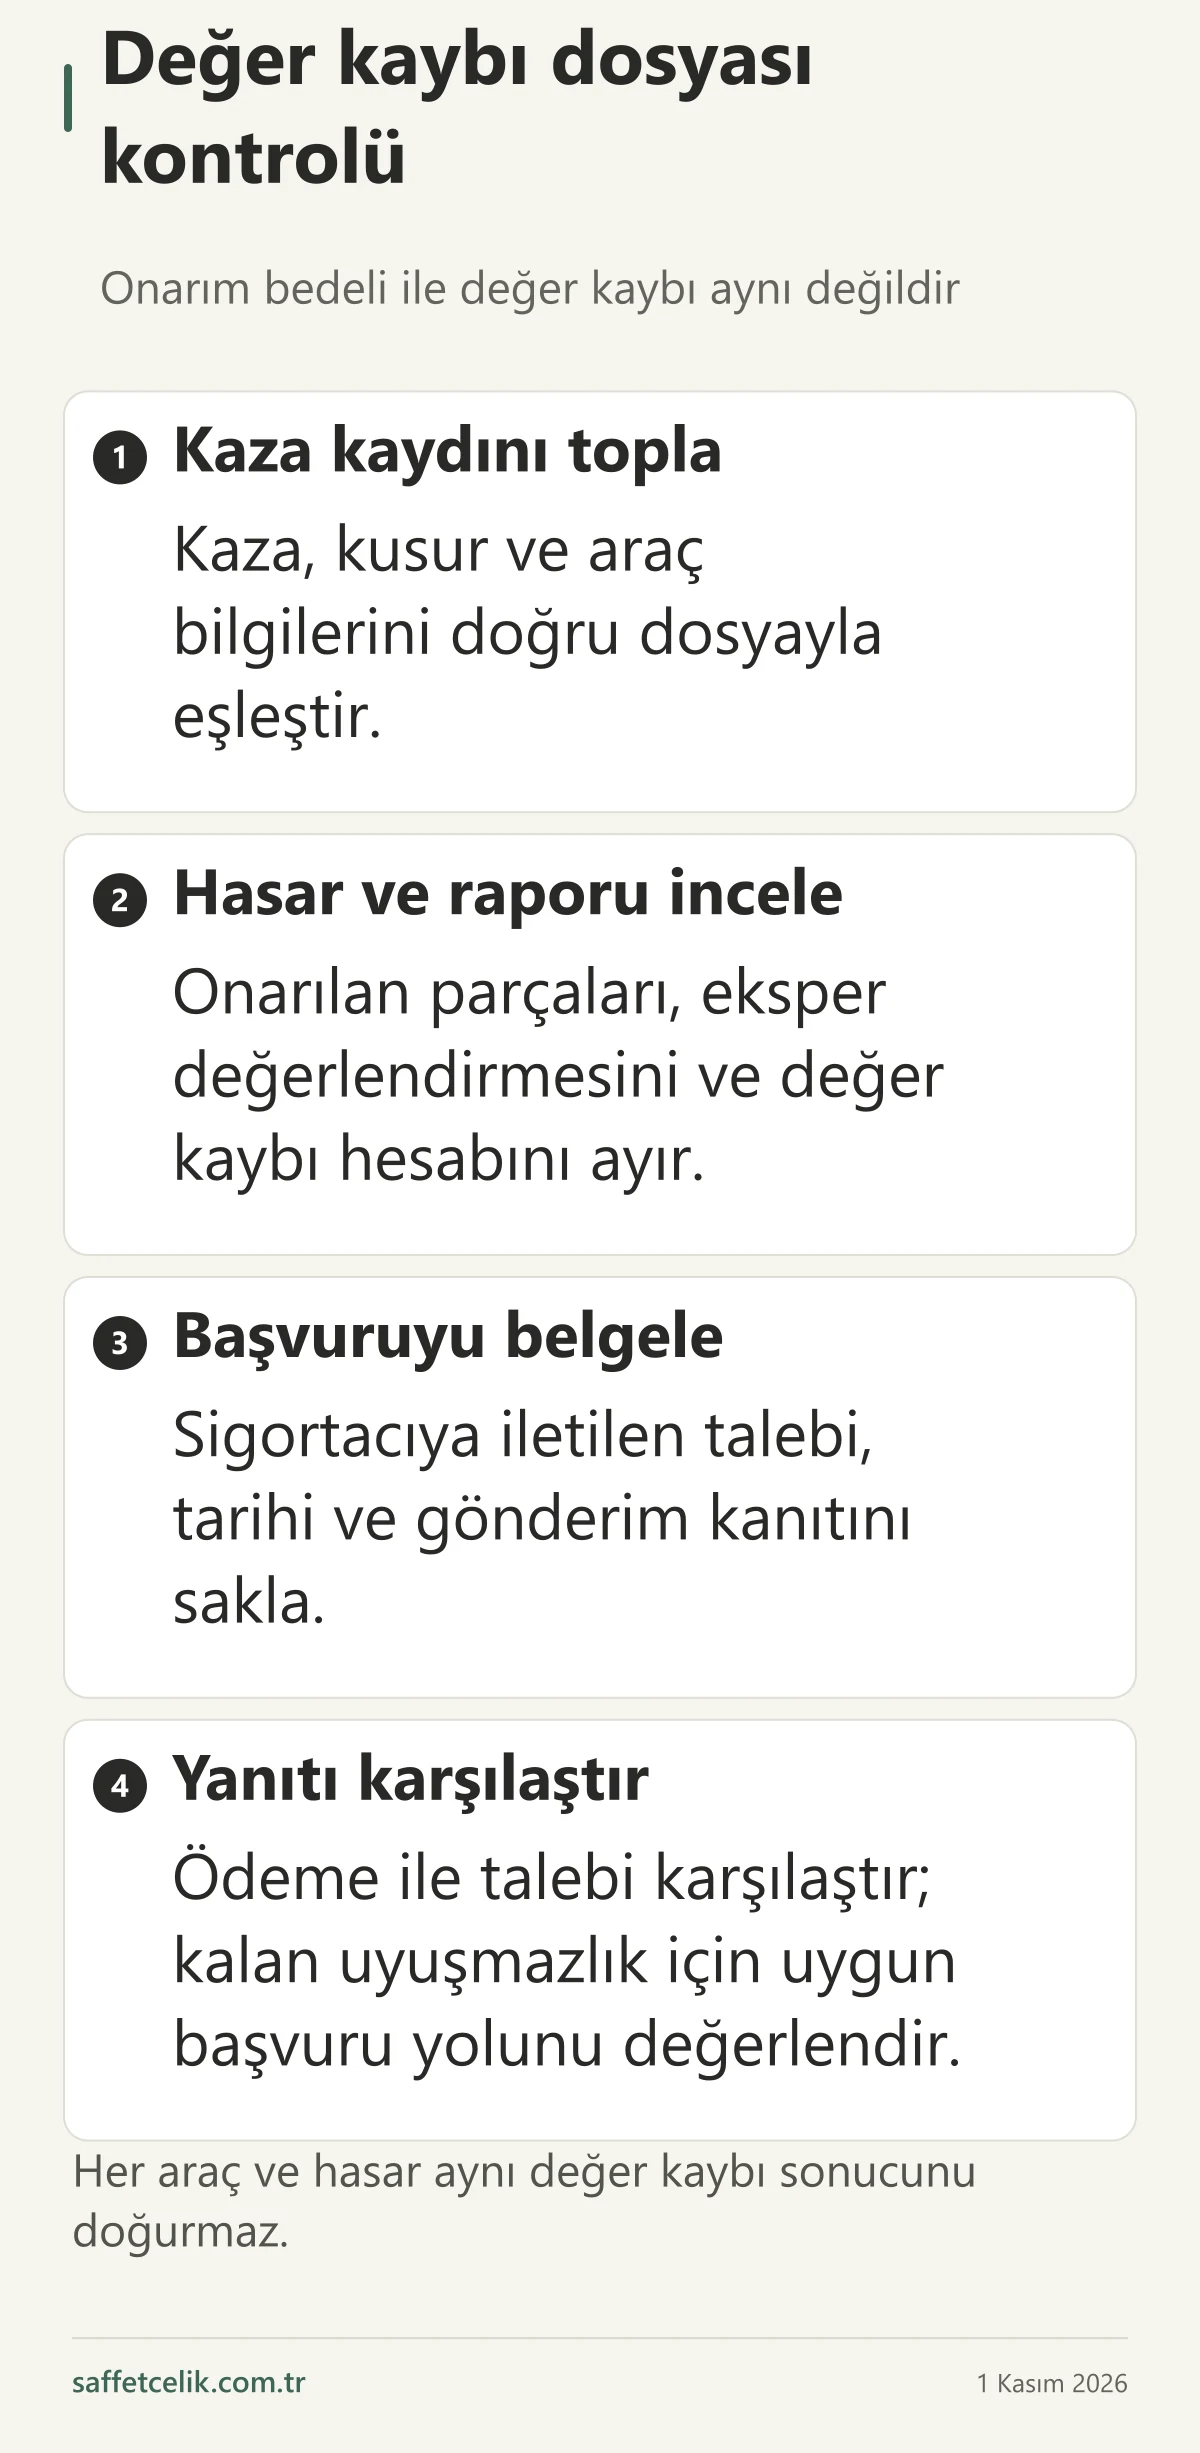
Değer kaybı dosyasında kaza ve kusur kaydı, onarım ve hasar belgesi, eksper raporu, sigortacıya başvuru ile sigortacının yanıtı ve ödemesi birlikte kontrol edilir; hiçbir belge tek başına değer kaybının kesin tutarını göstermez.
| Belge veya kayıt | Gösterdiği bilgi | Tek başına göstermediği |
|---|---|---|
| Kaza ve kusur kaydı | Olay, araçlar ve kusura ilişkin kayıt | Değer kaybının kesin tutarı. |
| Onarım ve hasar belgesi | İşlem gören parça ve onarım kapsamı | Bütün onarım bedelinin değer kaybı olduğu. |
| Eksper raporu | Teknik değerlendirme ve hesap | Her uyuşmazlığın otomatik sona erdiği. |
| Sigortacı başvurusu | Talep, gönderim ve başvuru tarihi | Talebin kabul edildiği veya ödendiği. |
| Yanıt ve ödeme | Sigortacının değerlendirmesi ve yapılan ödeme | Kalan uyuşmazlığın kapsamı incelenmeden tam karşılandığı. |
Sigorta Tahkim Komisyonu, sigortacıya başvuru kanıtı ve iddiayı destekleyen belgelerin sunulmasını ister. Dosyanızdaki eksper atama/rapor sürecine ilişkin özel düzenlemeleri de aşağıdaki bölümle birlikte kontrol edin.
1 Temmuz 2026’dan sonra ne değişti?
1 Temmuz 2026'dan itibaren araç hasarı için başvuran değer kaybı talebinde de bulunmuş sayılır; ayrı başvuru gerekmez ve atanan eksper değer kaybına da aynı raporda yer verir.
Zorunlu trafik sigortası Genel Şartlarında 1 Temmuz 2026’da yürürlüğe giren değişiklik, değer kaybı sürecini sadeleştirdi:
- Ayrı başvuru yok. Maddi zararlar teminatı değer kaybını da kapsar; araç hasarı için başvuran, değer kaybı talebinde de bulunmuş sayılır (Genel Şartlar A.5/a).
- Aynı rapor. Araç hasarı için atanan eksper, değer kaybına da raporunda yer verir.
- Hızlı bildirim. Sigortacı hesaplanan tutarı, nihai eksper raporunun kendisine ulaştığı günü izleyen iş günü içinde yazılı olarak veya SMS, e-posta, e-Devlet gibi kalıcı bir ortamla bildirir.
- Eski formül kalktı. Eski hesap esaslarını içeren Ek-1 kaldırıldı; eksperler SEDDK’nın 2026/11 sayılı genelgesindeki şablonla piyasa analizi yapar.
- Tek merkezden ihbar. 1 Eylül 2026’dan beri hasar başvurusu Alo 193 Ortak Hasar İhbar Merkezi (OHİM) üzerinden de yapılabiliyor.
Araç değer kaybını kim öder?
Kazaya yol açan aracın işleteni, aracın işletilmesiyle başkasının malına verilen zarardan sorumludur (KTK m.85). Bu sorumluluk zorunlu trafik sigortasıyla güvence altına alındığı için (m.91) değer kaybını kural olarak karşı aracın trafik sigortası öder; kendi trafik sigortanız yalnız başkalarına verdiğiniz zararları karşılar.
Ödeme iki sınır içinde yapılır:
- Kusur oranı: Hak sahibinin kendi kusuruna denk gelen talepler trafik sigortası kapsamı dışındadır (m.92/g). Eksper de değer kaybını sigortalının kusuru oranında hesaplar.
- Teminat limiti: 2026’da maddi zararlar teminatı 400.000 TL’dir (geçmiş dönemde 300.000 TL) ve yürürlükteki poliçelere ek prim alınmadan uygulanır. Onarım bedeli ve değer kaybı aynı teminattan ödenir; limiti aşan kısım için aracın işletenine başvurulması ayrıca değerlendirilir.
Karşı aracın trafik sigortası yoksa talep, Sigortacılık Kanunu m.14/2 kapsamına giriyorsa Güvence Hesabına iletilir. Alo 193 başvurularında bu yönlendirmeyi Sigorta Bilgi ve Gözetim Merkezi (SBM) yapar; kapsam dışı durumlarda aracın işletenine başvurmanız gerektiğini bildirir.
Hangi durumlarda değer kaybı istenemez?
- Hasar nedeniyle trafikten çekme veya hurdaya çıkarılma işlemi görmüş araçların değer kaybı talepleri trafik sigortası kapsamı dışındadır (KTK m.92/l).
- Eksper aracın tam veya ağır hasara uğradığını tespit ederse raporda değer kaybını içermeyen şablon kullanılır (SEDDK 2026/11 m.4/5).
- Kendi kusurunuza denk gelen kısım ile gelir kaybı, kar kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar trafik sigortasının dışındadır (m.92/g ve m.92/k).
Mevzuatta aracın yaşına veya kilometresine bağlı bir ret sınırı yoktur; bunlar tutarı belirleyen ölçütlerdir.
Araç değer kaybı başvurusu nasıl yapılır?
Değer kaybı başvurusu, kaza belgelendikten sonra karşı aracın kaza tarihinde geçerli trafik sigortacısına yapılır; belgeler ulaştıktan sonra sigortacı 8 iş günü içinde teminat sınırları içindeki tutarı ödemek zorundadır ve eksper raporuna 3 iş günü içinde itiraz edilebilir.
- Kazayı belgeleyin. Trafik kazası tespit tutanağının resmi tasdikli sureti ya da taraflar arasında tutulan kaza tespit tutanağı, varsa ifade ve görgü tutanakları ile araç ve kaza yeri fotoğrafları temel delildir.
- Başvuruyu doğru yere yapın. Başvuru, karşı aracın kaza tarihinde geçerli trafik sigortacısına yapılır. Sigortacıyı bilmiyorsanız Alo 193’ü arayın: Merkez plakalardan sigortacıyı belirler, talebi ona iletir ve size referans numarası verir. Başvuru, Merkezin veri tabanına ulaştığı anda sigortacıya yapılmış sayılır.
- Belgeleri iletin. Aşağıdaki belgeleri yazılı başvurunuza ekleyin. Sigortacı, belgeler kendisine ulaştıktan sonra 8 iş günü içinde teminat sınırları içindeki tutarı ödemek zorundadır (KTK m.99).
- Eksper sürecini izleyin. Sigortacı ihbarı en geç ertesi iş günü SBM’ye iletir ve hasar tespiti için eksper atanır. Eksper değer kaybını gerçek zarar ilkesine göre aynı raporda hesaplar.
- Gerekirse rapora itiraz edin. Raporun sisteme girildiği bildiriminden itibaren 3 iş günü içinde itiraz edebilirsiniz; itiraz üzerine yeni eksper atanır. Bu raporun bildiriminden itibaren 3 iş günü içinde taraflardan biri hakem eksper isteyebilir; hakem eksperin raporu nihai rapordur. İlk raporun ücretini sigorta şirketi öder; itiraz raporu ilk rapordan farklı çıkmazsa itiraz ücretini isteyen taraf öder.
- Cevabı bekleyin. Sigortacı 15 gün içinde yazılı cevap vermezse ya da cevabı talebinizi karşılamazsa tahkime veya mahkemeye gidebilirsiniz.
E-Devlet üzerinden araç değer kaybı başvurusu yapılabilir mi?
e-Devlet’te “değer kaybı” adıyla ayrı bir başvuru hizmeti görünmüyor; 1 Temmuz 2026’dan beri ayrı başvuruya da gerek yok. Dosyanızı izlemek için şu hizmetleri kullanabilirsiniz:
- SBM’nin “Motorlu Araç Sigortalarında Eksper Atama”, “Eksper Atama Durum Sorgulama”, “Trafik ve Kasko Eksper Raporları Sorgulama” ve “Kaza Tespit Tutanağı Sorgulama” hizmetleri.
- “Özel Sigortalarım” sayfası: SEDDK’nın 5 Ekim 2026 duyurusuna göre burada hasar dosyalarına ilişkin eksper raporları, kaza tespit tutanakları ve kusur oranları görülebilir.
- Sigorta Tahkim Komisyonuna çevrimiçi başvuru da e-Devlet girişiyle yapılır.
Hangi belgeler gerekir?
Araç hasarı ve değer kaybı başvurusunda kaza tespit tutanağı, mağdur araca ait ruhsat, hasar ve kaza yeri fotoğrafları, banka ve IBAN bilgisi, varsa eksper raporu ve kimlik bilgileri istenir; şirketlerde vergi levhası, ticaret sicil gazetesi ve imza sirküleri de aranır.
Genel Şartların 1 Temmuz 2026’da yenilenen Ek-6’sına göre araç hasarı ve değer kaybı için şunlar istenir:
- Trafik kazası tespit tutanağının resmi tasdikli sureti veya taraflar arasında tutulmuş kaza tespit tutanağı; varsa ifade ve görgü tespit tutanakları,
- Mağdur araca ait ruhsat,
- Varsa hasarlı araca ve kaza yerine ait fotoğraf ve görüntüler,
- Araç sahibine veya zarar gören üçüncü kişiye ait banka, şube ve IBAN bilgisi,
- Araç hasarı için ekspertiz yapıldıysa eksper raporu,
- Varsa hak sahibine ait doğrulanmış cep telefonu numarası,
- Gerçek kişilerde kimlik fotokopisi, imza beyanı ve iletişim bilgileri; şirketlerde vergi levhası, ticaret sicil gazetesi ve imza sirküleri.
Değer kaybı tutarı nasıl belirlenir?
Eksper, aracın kaza tarihinden önceki ikinci el satış değeri ile onarıldıktan sonraki ikinci el satış değeri arasındaki farkı bulur. SEDDK şablonuna göre aracın markası, model yılı, kullanımı, kilometresi, korozyon durumu, geçmiş hasarları, hasarın ağırlığı ve bölgesi ile onarımda orijinal parça kullanılıp kullanılmadığı dikkate alınır; değerler araç değer listeleri ile bayi, galeri ve ilan araştırmasından çıkarılır.
Varsayımsal örnek: Kaza öncesi değeri 1.000.000 TL olan bir aracın onarım sonrası değeri 940.000 TL bulunursa brüt değer kaybı 60.000 TL’dir. Kazada sizin kusurunuz %30 ise 18.000 TL düşülür ve sigortacıdan 42.000 TL istenebilir. Bu tutar, aynı kazanın onarım ödemesiyle birlikte 400.000 TL’lik teminata sığmalıdır.
Bu yazının eski sürümündeki %5–30 hasar katsayısı ve “beş yaşın üstünde 0,5” çarpanı resmi bir formül değildir. Kendi rakamlarınızla tahmini sonuç için araç değer kaybı hesaplama aracını, onarım ve diğer belgeli giderleri de toplamak için trafik kazası maddi zarar hesaplama aracını kullanabilirsiniz.
Kaza öncesi ve onarım sonrası piyasa değeriyle kendi kusur payınızı girin; teminat içinde kalan tutarı görün.
Değer kaybını hesapla100.000 TL hasar kaydı aracın değerini ne kadar düşürür?
Sabit bir oranı yoktur. Onarım tutarı tek başına değer kaybını göstermez; sonucu piyasadaki fiyat farkı belirler. Eksper şablonu her hasarlı parça için onarım, boya, değişim, boyasız onarım ve eski hasar bilgisini ister; aynı tutardaki iki onarım, hasarın yerine ve niteliğine göre farklı sonuç verebilir.
Hangi parçalar değer kaybına girmez?
1 Temmuz 2026’dan sonra uygulanan kurallarda değer kaybına girmeyen parçalar için ayrı bir liste yoktur. Eksper, hasarlı her parçanın türünü ve aynı parçanın daha önce hasar görüp görmediğini dikkate alarak o parçanın değer kaybına konu olup olmadığını raporda açıklar. Raporunuzdaki bu açıklamayı okuyun; katılmıyorsanız 3 iş günlük itiraz süresini kaçırmayın.
Değer kaybı dilekçesi örneği
Hasar başvurunuz değer kaybını zaten kapsar. Talebinizi yazılı ve açık biçimde kayda geçirmek isterseniz veya eksper raporunda değer kaybına yer verilmemişse aşağıdaki örneği doldurabilirsiniz; köşeli parantezli alanlar örnektir.
[Sigorta şirketinin unvanı] Hasar Birimine
Başvuran: [Ad Soyad], T.C. Kimlik No: [...]
Adres: [...]
Telefon ve e-posta: [...]
IBAN: [...]
Kaza bilgileri: [gg.aa.yyyy] tarihinde [il/ilçe]’de meydana gelen kaza. Aracım: [plaka]. Şirketinizce sigortalı araç: [plaka], poliçe no: [biliniyorsa]. Alo 193 referans no: [varsa].
Konu: 2918 sayılı Karayolları Trafik Kanunu m.97 uyarınca araç hasarı ve değer kaybı bedelinin ödenmesi talebidir.
Açıklamalar:
1. Yukarıdaki tarihte, şirketinizce zorunlu trafik sigortası düzenlenen [plaka] plakalı araç aracıma çarpmış, aracım hasar görmüştür. Kaza tespit tutanağına göre kusur durumu: [...].
2. Aracım [servis adı] tarafından onarılmıştır / onarılmaktadır. Onarım nedeniyle aracımın ikinci el piyasa değeri düşmüştür.
3. Genel Şartların A.5/a bendi uyarınca değer kaybının da eksper raporunda tespit edilip tarafıma bildirilmesini talep ederim.
Talep: Araç hasarı ve değer kaybı tutarının, kusur oranı ve poliçe teminatı dahilinde, belgelerin şirketinize ulaşmasından itibaren 8 iş günü içinde (KTK m.99) yukarıdaki IBAN’a ödenmesini; talebimin karşılanmaması halinde gerekçeli yazılı cevap verilmesini arz ederim.
Tarih ve imza: [gg.aa.yyyy], [Ad Soyad, imza]
Ekler: 1. Kaza tespit tutanağı 2. Ruhsat fotokopisi 3. Fotoğraflar 4. Kimlik fotokopisi ve imza beyanı 5. Varsa eksper raporu ve onarım faturası
Hasar takip vekaleti isteyenlere dikkat. Sigorta tazminatını yalnız siz, kanuni temsilciniz veya onun vekalet verdiği avukat ya da sizin bizzat vekalet verdiğiniz eşiniz, çocuklarınız, anne ve babanız, kardeşleriniz veya avukatınız takip edebilir. Tazminat yalnız size veya avukatınıza ödenir ve kimseye devredilemez (Sigortacılık Kanunu ek m.6). SEDDK, kaza sonrası ısrarlı aramalarla “hasar takip vekaleti” isteyen organize yapılara karşı uyarıyor; bu tür aramaları Alo 193’e şikayet edebilirsiniz.
Tahkim: Sigorta Tahkim Komisyonuna başvuru
Komisyona gitmek için önce sigortacıya başvurmuş olmanız ve talebinizin kısmen ya da tamamen reddedildiğini belgelemeniz gerekir; trafik sigortasında 15 gün içinde yazılı cevap gelmemesi de yeterlidir. Zorunlu sigortalarda şirketin tahkim sistemine üye olup olmaması fark etmez. Mahkemeye veya tüketici hakem heyetine taşınmış uyuşmazlık için Komisyona gidilemez (Sigortacılık Kanunu m.30). Çevrimiçi başvuru e-Devlet girişiyle yapılır.
| Uyuşmazlık tutarı | Başvuru ücreti |
|---|---|
| 0–8.500 TL | 600 TL |
| 8.501–17.000 TL | 1.200 TL |
| 17.001–85.000 TL | 1.750 TL |
| 85.001 TL ve üzeri | Uyuşmazlık tutarının %1,8’i (en az 1.750 TL) |
Ücretler Komisyonun sayfasından 30 Ekim 2026’da alınmıştır. 1 Ocak 2026’dan itibaren ayrıca tebligat gideri olarak KEP adresini bildirenlerden 75 TL, bildirmeyenlerden 325 TL alınır.
Başvuru önce raportörce en çok 15 günde incelenir, çözülemezse hakeme gider. Hakem 4 ay içinde karar verir; süre tarafların yazılı onayıyla uzatılabilir. Talebi reddedilen aleyhine Avukatlık Asgari Ücret Tarifesindeki vekalet ücretinin beşte biri hükmedilir. Belirli bir tutarın altındaki kararlar kesindir; daha yüksek uyuşmazlıklarda 10 gün içinde Komisyon nezdinde bir kez itiraz, daha da yüksek tutarlarda temyiz yolu açıktır. Parasal sınırlar idarece güncellenebildiği için güncel sınırları Komisyondan kontrol edin.
SEDDK’nın 2026/02 sayılı sirkülerine göre sigortacı, eksperi süresinde atadığını ve raporun kendisinden kaynaklanmayan nedenlerle tamamlanamadığını SBM kayıtlarıyla belgelerse talebiniz reddedilmiş sayılmaz. Bu yüzden tahkime gitmeden önce eksper raporunun sonuçlandığını kontrol edin.
Değer kaybı davası nasıl açılır?
Değer kaybı davası açmadan önce sigortacıya yazılı başvuru şarttır; dava adli yargıda sigortacının şubesinin veya acentenin bulunduğu yer mahkemesinde ya da kazanın olduğu yer mahkemesinde açılabilir (KTK m.110).
Değer kaybı davası, sigortacının ödemediği veya eksik ödediği değer kaybının mahkemeden istenmesidir. Dava açmadan önce sigortacıya yazılı başvuru şarttır (KTK m.97).
- Nerede: Davalar adli yargıda görülür; sigortacının şubesinin veya sözleşmeyi yapan acentenin bulunduğu yer mahkemesinde ya da kazanın olduğu yer mahkemesinde açılabilir (KTK m.110).
- Arabuluculuk: Konusu para olan ticari davalarda dava açmadan önce arabulucuya başvurmak dava şartıdır (Türk Ticaret Kanunu m.5/A). Davanızın bu kapsamda olup olmadığını ve görevli mahkemeyi dava açmadan önce bir avukatla kontrol edin.
- Bilirkişi: Teknik bilgi gerektiren konularda mahkeme bilirkişi görüşü alır (HMK m.266).
- Talep tutarı: Belirsiz alacak davası (HMK m.107) 7589 sayılı Kanunla kaldırıldı. Alacağın bir kısmını dava ettiğinizde, 31 Temmuz 2026’dan beri talebinizi aynı davada bir defaya mahsus ve tahkikatın sonuna kadar artırabilirsiniz; zamanaşımı, artırılan kısım için de dava tarihinde kesilmiş sayılır (HMK m.109/4). Ayrıntılar ıslah ve talep artırımı rehberinde.
- Masraf: Başvurma harcı, peşin harç ve gider avansını dava masrafı hesaplama aracıyla tahmin edebilirsiniz.
Değer kaybı davası ne kadar sürer?
Mahkemede süre; bilirkişi incelemesine, taraf sayısına ve mahkemenin iş yüküne göre değişir, kesin bir süre vermek mümkün değildir. Sigorta Tahkim Komisyonunda ise hakem, görevlendirildiği tarihten itibaren dört ay içinde karar vermek zorundadır.
Değer kaybında zamanaşımı ne kadar?
Motorlu araç kazasından doğan maddi zarar talepleri, zararı ve tazminat yükümlüsünü öğrenmeden itibaren iki yıl, her halde kaza gününden itibaren on yıl içinde zamanaşımına uğrar; suç oluşturan fiilde ceza kanunundaki daha uzun süre uygulanır (KTK m.109).
KTK m.109’a göre motorlu araç kazasından doğan maddi zarar talepleri, zararı ve tazminat yükümlüsünü öğrendiğiniz tarihten başlayarak iki yıl, her halde kaza gününden başlayarak on yıl içinde zamanaşımına uğrar. Fiil suç oluşturuyor ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa o süre uygulanır. Zamanaşımı tazminat yükümlüsüne karşı kesilirse sigortacıya karşı da, sigortacıya karşı kesilirse yükümlüye karşı da kesilmiş sayılır. Bu yüzden her dosyada yalnız “kazadan iki yıl” demek eksiktir. Başka alacaklar için zamanaşımı süreleri tablosuna bakın.
Kasko değer kaybı öder mi?
Kara Araçları Kasko Sigortası Genel Şartları değer kaybından söz etmez. Kasko, poliçede sayılan risklerden doğan doğrudan maddi zararları karşılar; kısmi hasarda onarım ile gerekli çekme ve nakil masrafları ödenir. Genel Şartlarda sayılmayan riskler ek sözleşmeyle teminata alınabildiği için poliçenizde değer kaybı teminatı olup olmadığına bakın. SEDDK’nın kasko eksper raporu şablonunda da değer kaybı bölümü yoktur.
Kazada tamamen siz kusurluysanız kendi aracınızdaki değer kaybını karşı tarafın trafik sigortasından isteyemezsiniz. Tek taraflı kazalarda OHİM, maddi zarar talebini varsa kendi kasko sigortacınıza yönlendirir.
Sık sorulan sorular
Araç değer kaybı başvurusu nasıl yapılır?
Karşı aracın trafik sigortacısına veya Alo 193’e hasar başvurusu yapmanız yeterlidir; 1 Temmuz 2026’dan beri bu başvuru değer kaybı talebini de kapsar.
Zorunlu trafik sigortası değer kaybını karşılar mı?
Evet. Sigortacı, sigortalısının kusuru oranında ve 2026 için 400.000 TL olan maddi zararlar teminatı içinde öder; onarım bedeli de aynı teminattan karşılanır.
Değer kaybı raporu nasıl alınır?
Raporu sigortacının atadığı eksper hazırlar; e-Devlet’teki “Trafik ve Kasko Eksper Raporları Sorgulama” hizmetinden görebilir, bildirimden itibaren 3 iş günü içinde itiraz edebilirsiniz.
Kasko değer kaybını öder mi?
Kasko Genel Şartlarında değer kaybı teminatı yoktur; poliçenize ek sözleşmeyle böyle bir teminat eklenip eklenmediğine bakın.
Değer kaybı davası ne kadar sürer?
Mahkemede süre bilirkişi incelemesine ve iş yüküne göre değişir; Sigorta Tahkim Komisyonunda hakem dört ay içinde karar vermek zorundadır.
Değer kaybında zamanaşımı ne kadar?
Zararı ve sorumluyu öğrendiğiniz tarihten itibaren iki yıl, her halde kazadan itibaren on yıldır; fiil suçsa daha uzun ceza zamanaşımı uygulanır (KTK m.109).
Kaynaklar
- Trafik sigortası Genel Şartlarında değişiklik (Resmi Gazete, 12.06.2026)
- Genel Şartlar Ek-6: istenecek belgeler
- SEDDK 2026/11 sayılı eksper raporu şablonları genelgesi
- SEDDK 2026/22 sayılı Ortak Hasar İhbar Merkezi genelgesi
- SEDDK: 2026 trafik sigortası teminat tutarları duyurusu
- SEDDK: Alo 193 Ortak Hasar İhbar Merkezi
- SEDDK: Hasar takip vekaleti uyarısı
- SEDDK: Sigorta hasarları e-Devlet’te (5 Ekim 2026)
- Sigorta Eksperleri Atama Yönetmeliği
- SEDDK 2026/02 sayılı Kurum Sirküleri
- 2918 sayılı Karayolları Trafik Kanunu
- 5684 sayılı Sigortacılık Kanunu
- 6100 sayılı Hukuk Muhakemeleri Kanunu
- 6102 sayılı Türk Ticaret Kanunu m.5/A
- Sigorta Tahkim Komisyonu: Başvuru nasıl yapılır?
- Sigorta Tahkim Komisyonu: Başvuru ücretleri
- Kara Araçları Kasko Sigortası Genel Şartları
Ek resmi kaynaklar: SEDDK — Genelge, tebliğ ve sektör duyuruları.
Kapak görseli yapay zeka ile üretilmiş temsili bir görseldir.
Güncelleme geçmişi
Güncel
Hangi belgenin neyi ispatlamaya yaradığını gösteren bir tablo eklendi. Doğrulanan resmi kaynaklara görünür bağlantılar eklendi. Hasar, onarım ve değer kaybı arasındaki ayrımı özetleyen bir infografik eklendi.
Değer kaybının 1 Temmuz 2026'dan beri araç hasarı başvurusuyla birlikte istendiği, ayrı başvuru gerekmediği ve eski hesap esaslarını içeren Ek-1'in kaldırıldığı eklendi. Kim öder, istisnalar, adım adım başvuru, belge listesi, eksper raporuna itiraz, dilekçe örneği, tahkim ve dava süreçleri ile 6 SSS eklendi.
Resmi olmayan %5–30 hasar katsayısı ve yaş çarpanı kaldırıldı; değer kaybının SEDDK'nın 2026/11 eksper şablonundaki piyasa analiziyle bulunduğu açıklandı. hesap 1.000.000 TL / 940.000 TL örneğiyle anlatıldı, KTK m.109'daki iki ve on yıllık zamanaşımı düzeltildi; tahkimin dava öncesi zorunlu basamak olmadığı belirtildi.
Yazı yayımlandı.
Yorumlar (0)
Henüz yorum yok. Bu yazıya ilk yorumu siz yapın!